Возможность получить заём ещё не означает, что им стоит пользоваться. Иногда деньги помогают оплатить необходимый расход вовремя. В других случаях они позволяют ненадолго сохранить привычный уровень жизни, но делают следующий месяц сложнее.
Нерациональным решение становится, когда польза от заёмных средств не оправдывает расходы и последствия. Причём дело не всегда в высокой ставке. Даже беспроцентный заём может оказаться неудачным выбором, если ради его возврата придётся отказаться от необходимых покупок или снова занимать.
Оценивать стоит всю ситуацию: зачем нужны деньги, что произойдёт без них и из каких средств будет погашен долг. Ниже разберём случаи, в которых такой расчёт особенно важен.
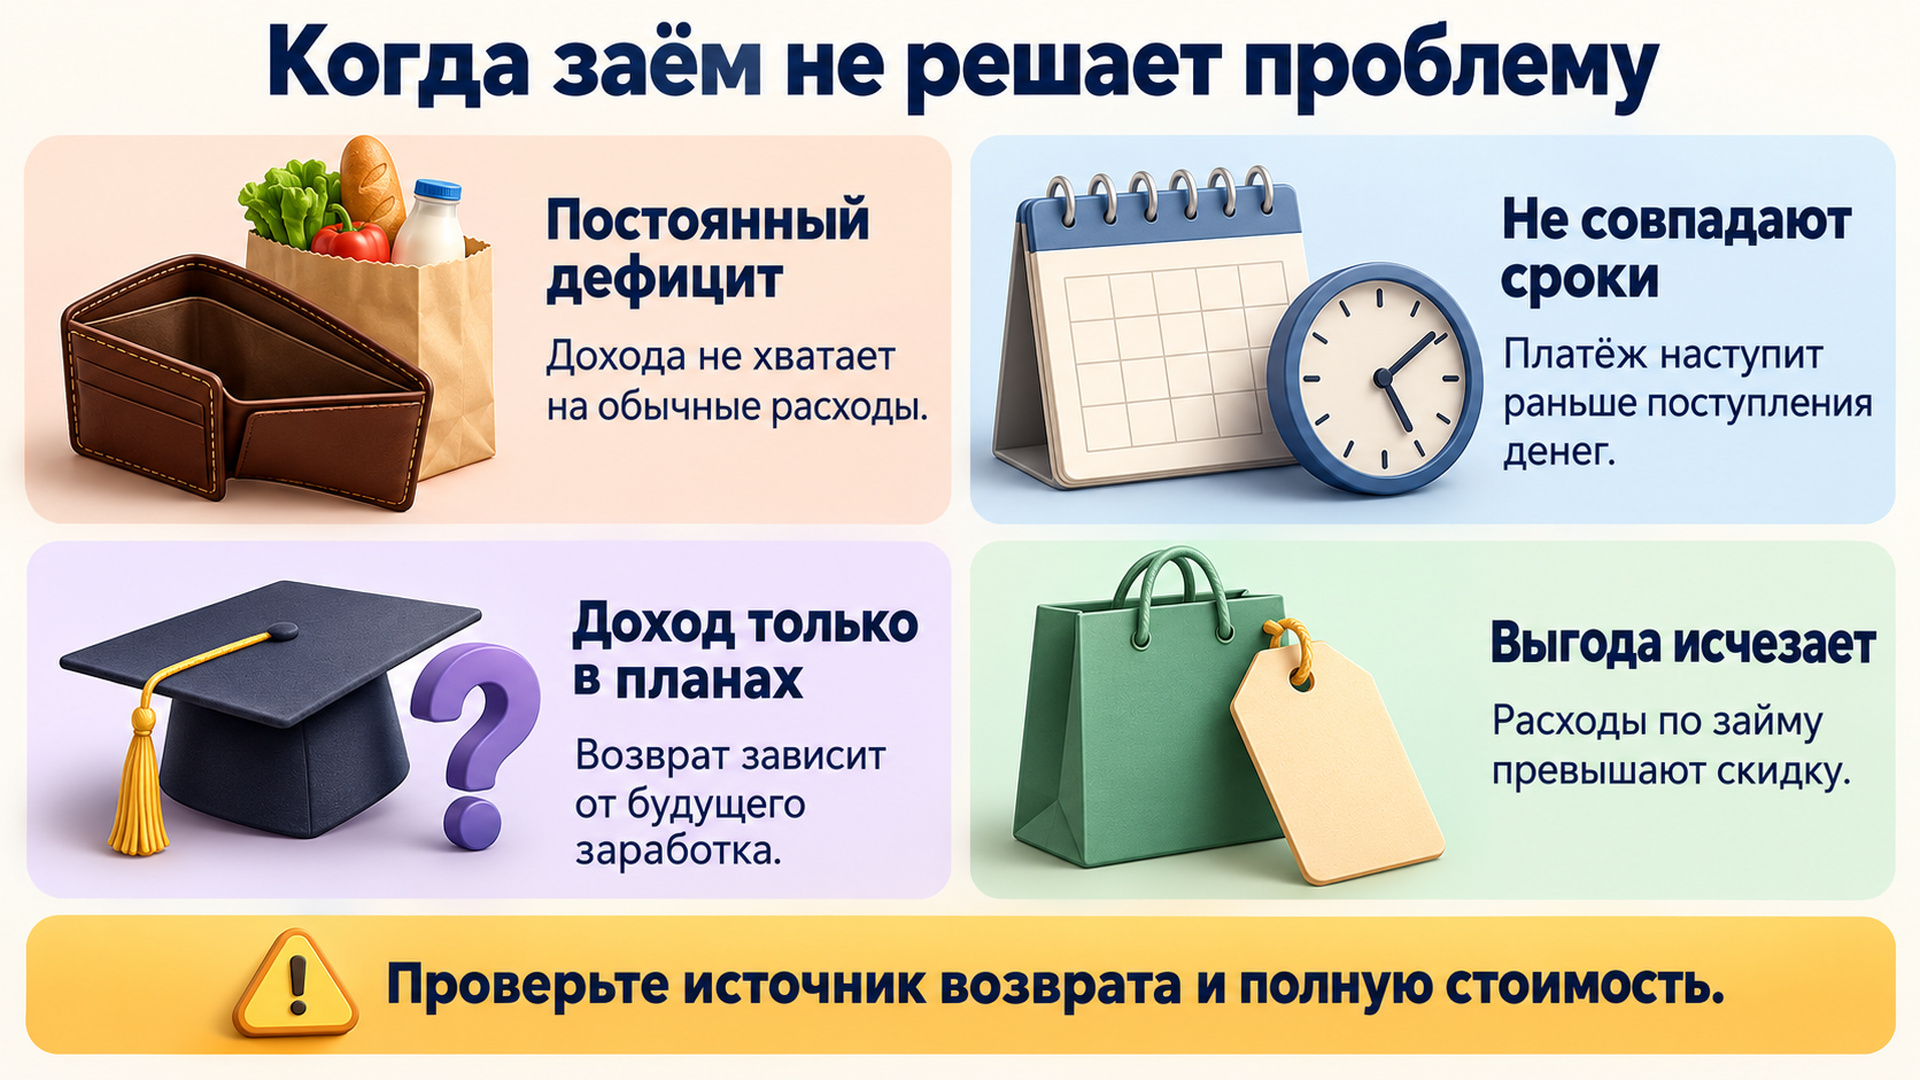
Заём покрывает постоянную нехватку денег
Разовый незапланированный расход отличается от ситуации, когда дохода каждый месяц недостаточно для обычной жизни. В первом случае заём может помочь дождаться известного поступления. Во втором он добавляет обязательство к бюджету, который уже не сходится.
Предположим, человек получает 50 000 рублей, а необходимые расходы составляют 54 000 рублей. Заём на недостающие 4 000 рублей позволяет оплатить текущие покупки. Но в следующем месяце при тех же условиях снова не хватит 4 000 рублей, а дополнительно потребуется вернуть предыдущую сумму и проценты.
Проблема здесь не в размере одного займа. Пока расходы превышают доходы, источник возврата не появляется. Даже уменьшение ставки не устраняет сам дефицит.
В такой ситуации полезнее сначала выяснить, какие затраты можно изменить, какие условия платежей обсудить и есть ли возможность увеличить регулярный доход. Если деньги нужны на базовые потребности, стоит также проверить доступные меры поддержки. Новый долг без изменений в бюджете лишь переносит нехватку средств на другую дату.
Покупку можно отложить без существенных последствий
Желание получить вещь сейчас понятно. Но за возможность не ждать приходится платить, и иногда эта плата несоразмерна удобству.
Особенно легко переоценить выгоду во время распродажи. Допустим, товар стоит 18 000 рублей вместо 20 000 рублей. Если расходы по займу для его покупки составят 2 500 рублей, итоговая стоимость достигнет 20 500 рублей. Скидка в 2 000 рублей полностью исчезнет, а покупатель потратит ещё 500 рублей сверх прежней цены. Это условный пример, но он показывает, почему сравнивать нужно окончательные суммы.
Перед оформлением полезно ответить на три вопроса:
- Что изменится, если купить вещь после следующего дохода?
- Есть ли уже предмет, который выполняет ту же задачу?
- Готовы ли вы заплатить за покупку её цену вместе со всеми расходами по займу?
Ответы помогают отличить необходимость от желания воспользоваться предложением. Если исправную технику хочется заменить только из-за новой модели, отсрочка покупки обычно не создаёт серьёзных потерь. Для сломанного рабочего инструмента расчёт будет другим: ожидание может означать потерю заработка.
При сравнении предложений смотрите на полную стоимость кредита или займа, а также на сумму возврата в рублях. Банк России указывает, что в ПСК включаются расходы, без которых кредитор не выдаст деньги либо предоставит их на других условиях. Поэтому одна рекламная ставка не описывает всю стоимость решения.
Предполагаемая выгода зависит от слишком многих условий
Иногда заём объясняют будущей экономией или заработком. Купить оборудование, пройти обучение, приобрести товар для перепродажи — у таких решений может быть практический смысл. Но сам полезный характер покупки ещё не доказывает, что долг удастся вернуть.
Например, обучение способно помочь найти работу, однако между оплатой курса и первым доходом могут пройти месяцы. Понадобится закончить программу, подготовить портфолио, пройти собеседования. Если срок возврата займа наступит раньше, рассчитываться придётся из других средств.
Похожая проблема возникает при покупке оборудования без подтверждённых заказов. Техника уже оплачена, проценты начисляются, а клиентов ещё нужно найти. При расчёте важно учитывать не всю предполагаемую выручку, а деньги, которые останутся после расходов на выполнение работы.
Особенно рискованно занимать ради вложений с неопределённой доходностью. Стоимость актива может снизиться, а обязательства заемщика сохранятся. Обещание быстро заработать достаточно для погашения долга не заменяет расчёт. Финкульт отдельно предупреждает о мошеннических схемах, в которых под видом обучения инвестициям человека убеждают взять кредит.
Если возврат возможен только при успешном развитии нового проекта, стоит сначала проверить идею с меньшими затратами или дождаться собственных средств.
Срок возврата не соответствует источнику денег
Даже посильная сумма становится проблемой, если погасить её нужно раньше, чем появится доход. В этом случае важно различать возможность заработать деньги и возможность получить их к конкретной дате.
Человек может ожидать оплату крупного заказа через два месяца, но оформить заём на несколько недель. Общая сумма будущего поступления кажется достаточной. Однако в день возврата денег ещё не будет.
Рассчитывать на продление заранее опасно. Оно может быть недоступно или потребовать дополнительных расходов. Если при переносе срока оплачиваются только начисленные проценты, основной долг не уменьшается.
Не решает вопрос и намерение возвращать заём по частям, когда договором предусмотрен один платёж в конце срока. Собственный порядок накопления денег не меняет условия договора займа. Чтобы выбрать подходящий вариант, нужно сопоставить даты доступных поступлений с реальным графиком погашения.
При этом более длительный срок тоже не всегда делает решение разумным. Он может дать время собрать сумму, но увеличить расходы. Значение имеет итоговый расчёт, а не само количество дней.
Новый долг нужен только для обслуживания прежнего
Если для погашения одного займа приходится регулярно оформлять следующий, стоит остановиться и посмотреть на общую задолженность. Закрытие отдельного договора может создавать ощущение продвижения, хотя совокупный долг почти не уменьшается или растёт.
При полном погашении старого займа новым обычно происходит замена одного обязательства другим. Если же полученной суммы хватает только на часть долга, у человека могут остаться оба обязательства. В любом случае к расчёту добавляются условия нового кредитора и возможные дополнительные расходы.
Рефинансирование требует отдельной оценки. Оно может быть полезным, если снижает стоимость долга или делает выплаты посильными. Но уменьшение ежемесячного платежа за счёт увеличения срока иногда сопровождается ростом общей переплаты.
Поэтому нужно сравнивать оставшиеся выплаты по действующему обязательству со всеми расходами по новому варианту. Также важно проверить порядок закрытия прежнего долга. Простое получение ещё одного займа само по себе не улучшает финансовое положение.
Если источник возврата не изменился и денег по-прежнему не хватает, разумнее обсудить ситуацию с текущим кредитором, чем рассчитывать на постоянные новые одобрения.
Заём нужен только для сохранения накоплений на счёте
Психологически бывает проще занять, чем потратить сбережения. Остаток в приложении сохраняется, но вместе с ним появляется обязанность вернуть полученную сумму и проценты.
Такое решение нужно оценивать с учётом назначения накоплений. Деньги на ближайшую аренду нельзя считать свободными. Финансовый резерв тоже требует внимательного отношения. Однако если возникла необходимая непредвиденная трата, использование части подушки может соответствовать цели, ради которой её создавали.
Сравните стоимость займа с потерями от использования собственных средств. Для накопительного счёта это может быть недополученный процентный доход. Для срочного вклада последствия иногда существеннее: при досрочном закрытии условия выплаты процентов могут измениться.
Если за пользование чужими деньгами придётся заплатить заметно больше, чем удастся сохранить на сбережениях, заём нуждается в дополнительном обосновании. Особенно когда возвращать его всё равно планируется из тех же накоплений.
Смотреть следует и на положение после оплаты. Достаточно ли останется денег на жизнь, насколько быстро получится восстановить резерв и не создаст ли новый платёж ещё большую нехватку средств.
Размер обязательств слишком велик для решаемой задачи
Иногда ради небольшой покупки человек соглашается на условия, последствия которых гораздо серьёзнее самой потребности. Например, рассматривает заём под залог имущества, необходимого для работы. Возможная потеря такого имущества может повлиять на доход сильнее, чем отказ от покупки.
Другой случай — оформление займа для знакомого под обещание, что платить будет он. При договоре на ваше имя рассчитывать собственный бюджет нужно так, будто возвращать деньги придётся самостоятельно. Личная договорённость не даёт уверенности, что другой человек выполнит обещание вовремя.
Нерационально также увеличивать сумму займа только потому, что кредитор одобрил больше запрошенного. Дополнительные деньги могут быстро разойтись на покупки, которые первоначально вообще не планировались.
Обязательство должно соответствовать конкретной задаче. Если возможные последствия затрагивают жильё, заработок или способность оплачивать необходимые расходы, одного удобства получения денег недостаточно.
Как проверить решение до оформления
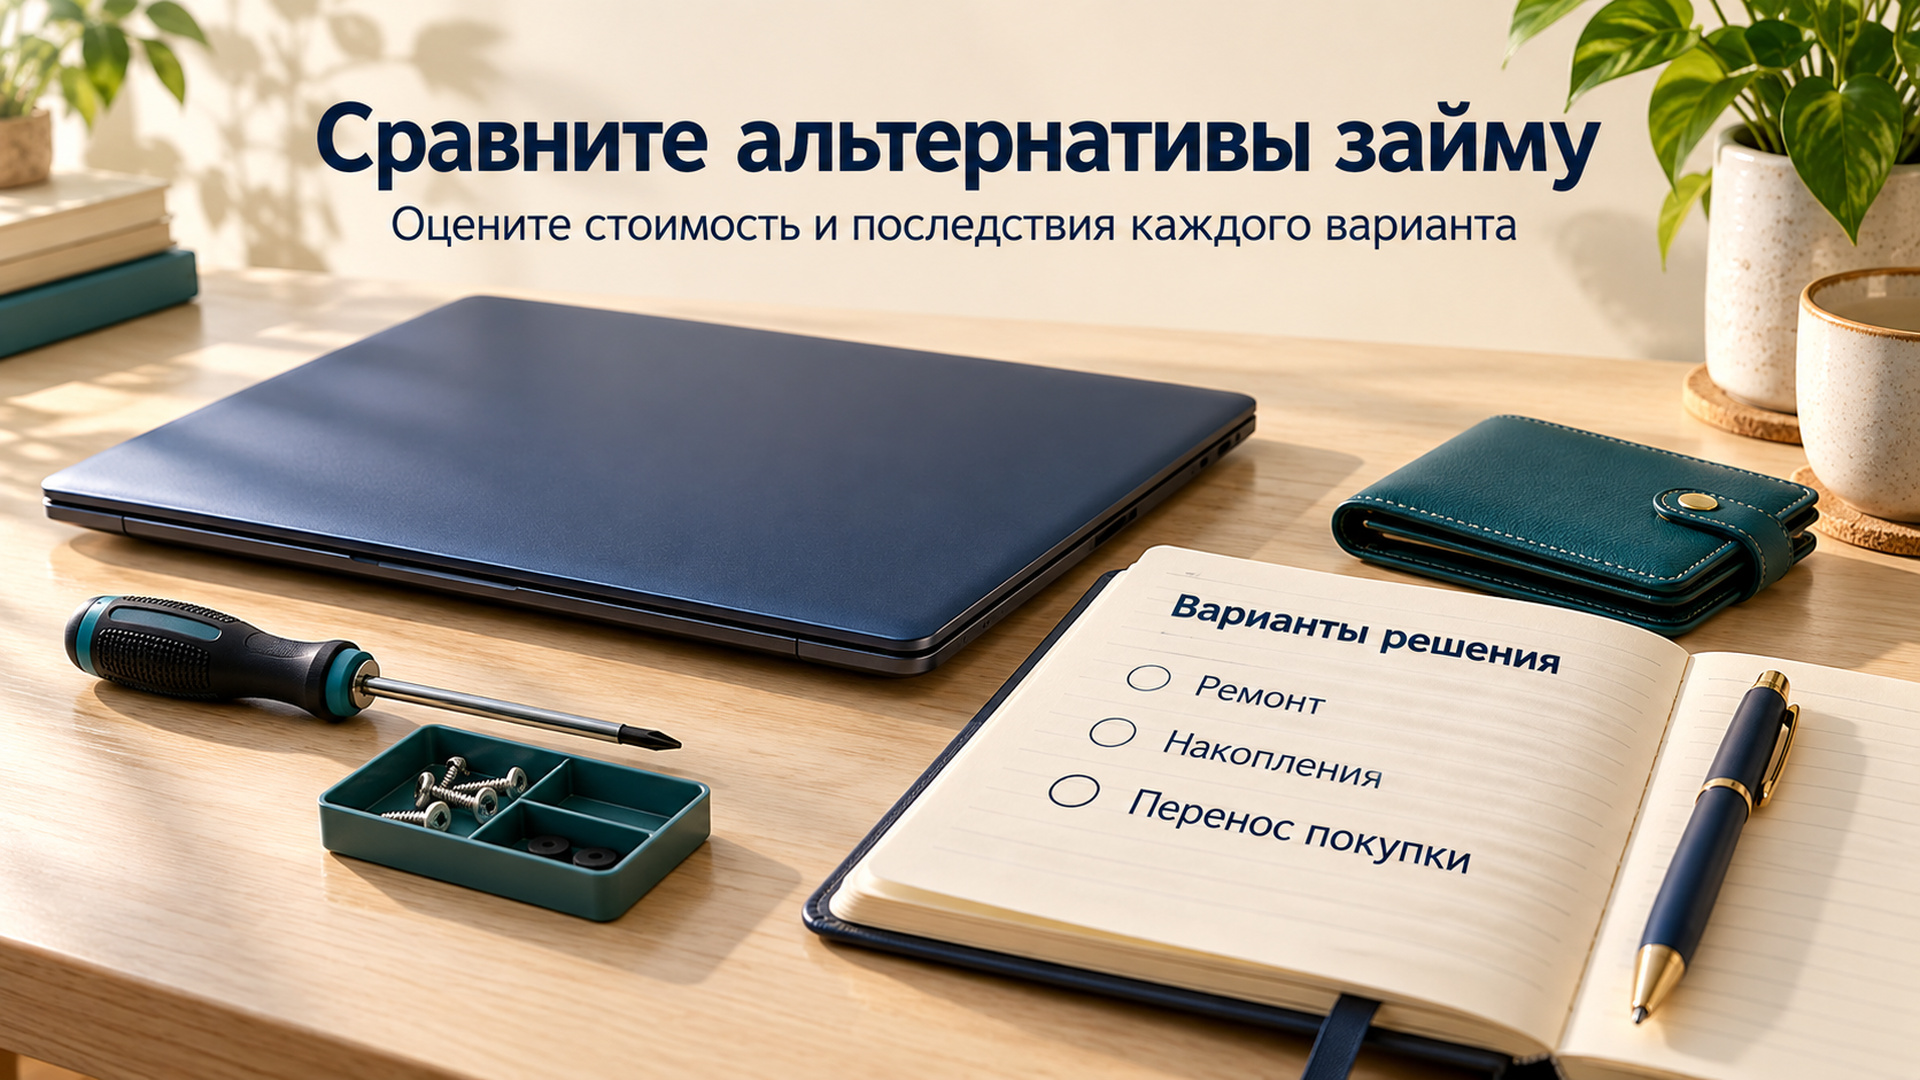
Не существует одной суммы или ставки, при которой любой заём становится нерациональным. Один и тот же расход может иметь разное значение для разных людей. Поэтому перед подписанием документов полезно сравнить несколько вариантов:
- оплатить задачу заёмными средствами с учётом всех расходов;
- использовать доступную часть накоплений;
- уменьшить стоимость покупки, выбрать ремонт или временную замену;
- перенести расход и накопить нужную сумму.
Для каждого варианта оцените не только цену, но и последствия ожидания. Отложенное развлечение и отложенный ремонт оборудования, от которого зависит заработок, требуют разного подхода.
Затем проверьте источник возврата. Он должен оставаться понятным без обязательной премии, продажи имущества по желаемой цене или нового займа. Если весь расчёт зависит от нескольких удачных совпадений, решение пока недостаточно обосновано.
Иногда разумнее занять меньшую сумму, иногда — изменить саму покупку, а иногда — отказаться от неё сейчас. Критерий один: после решения текущей задачи бюджет должен выдерживать оставшиеся обязательства и необходимые расходы. Если заём делает это невозможным, его доступность не является достаточной причиной для оформления.