Ежемесячный платёж в 5 000 рублей может выглядеть небольшим рядом с зарплатой. Но если почти весь доход уже распределён между жильём, продуктами, детьми и другими обязательствами, даже такая сумма потребует заметных сокращений. Бывает и обратная ситуация: человек способен внести крупный платёж, поскольку заранее подготовил деньги и сохранил необходимый запас.
Посильность зависит от того, что останется после расчёта с кредитором. Хватит ли средств на обычную жизнь, не придётся ли занимать снова и выдержит ли бюджет небольшое отклонение от плана? Ответить на эти вопросы лучше до подписания договора.
Выясните, какую сумму действительно придётся платить
Начните с конкретного предложения. Рекламный пример, предварительный расчёт и индивидуальные условия могут различаться. Для оценки нужны размер платежа, даты и полный график погашения.
Уточните, одинаковы ли взносы на протяжении всего срока. Первый или последний платёж иногда отличается от остальных. Если условия предусматривают изменение ставки, важно понять, при каких обстоятельствах оно произойдёт и как повлияет на выплаты.
Не путайте минимальный платёж по кредитной карте с суммой, необходимой для полного погашения задолженности или сохранения льготного периода. Небольшой обязательный взнос может позволять обслуживать долг, но не показывает, насколько быстро получится его закрыть.
Для краткосрочного займа с возвратом одной суммой проверяют весь предстоящий платёж, включая проценты. Мысленно разделить его на несколько месяцев недостаточно: деньги должны быть доступны к дате, установленной договором.
Также выясните, есть ли расходы, которые оплачиваются отдельно: например, выбранные дополнительные услуги или комиссия за перевод. Их нужно включить в личный бюджет, даже если они не входят в сумму очередного взноса.
Возьмите за основу обычный доход
Самый удачный месяц редко подходит для оценки будущей нагрузки. В нём могли совпасть премия, дополнительный заказ и возврат старого долга. Такие поступления увеличивают доступные средства сейчас, но не обязательно повторятся.
Для расчёта используйте доход после налогов и удержаний. При работе на себя учитывайте также необходимые затраты на получение заработка: материалы, транспорт, аренду оборудования. Выручка ещё не равна сумме, которую можно направить на личные расходы.
Если доход нестабилен, посмотрите на несколько последних периодов. Важно увидеть не только среднее значение, но и месяцы с меньшими поступлениями. Например, при чередовании доходов в 40 000 и 80 000 рублей средняя величина составит 60 000 рублей. Однако платёж придётся вносить и в тот месяц, когда получено только 40 000 рублей.
Семейный доход можно учитывать, если деньги действительно используются совместно и участие в выплатах согласовано. При этом в расчёт должны попасть и общие расходы. Банк России рекомендует оценивать финансовые возможности с учётом потребностей детей, пожилых родителей и других людей, которые от вас зависят.
Обещанное повышение зарплаты лучше рассматривать как возможное улучшение ситуации. До его фактического получения строить на нём обязательный платёж рискованно.
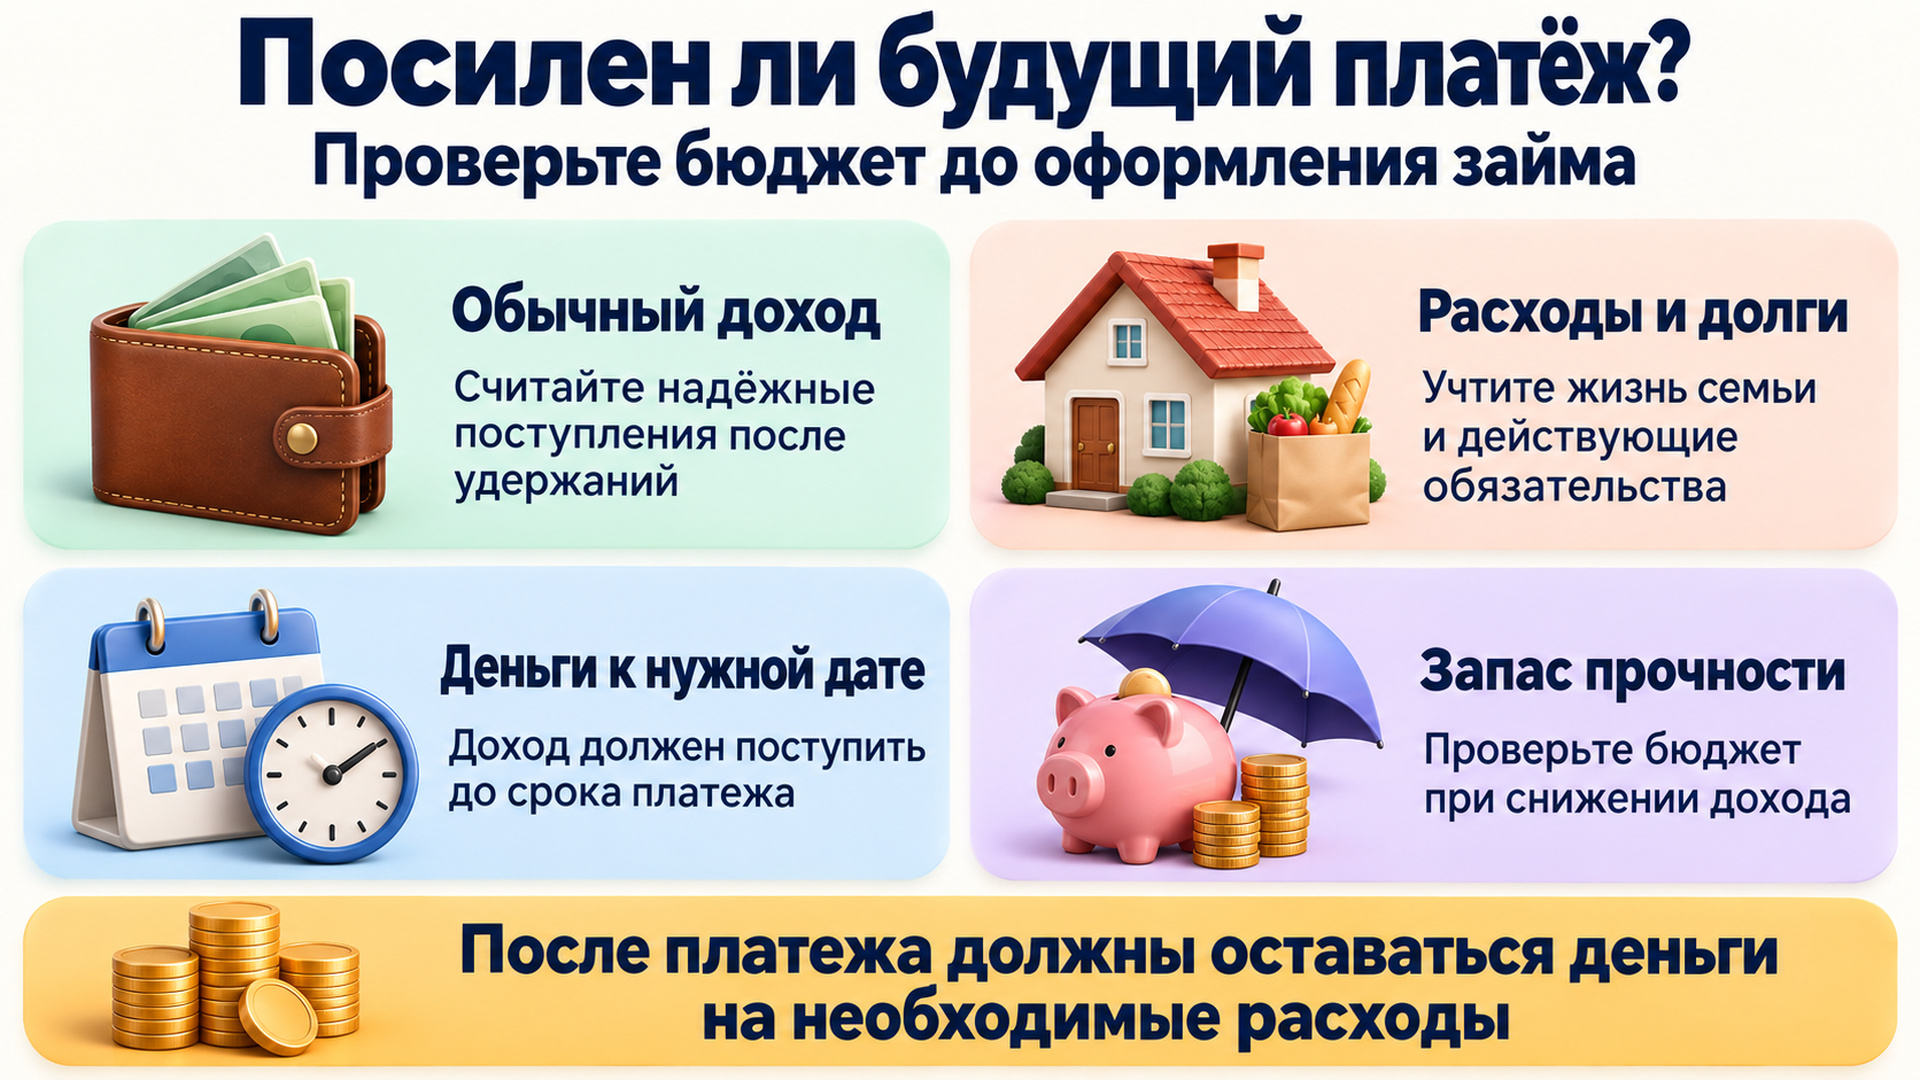
Посчитайте остаток после всех обязательств
Оценка только нового платежа даёт неполную картину. Если человек уже выплачивает кредит, пользуется рассрочкой или возвращает долг родственнику, эти суммы тоже уменьшают доступные средства.
Для домашнего расчёта удобно использовать простой порядок:
- определите достаточно надёжный доход за выбранный период;
- вычтите необходимые расходы на жизнь;
- учтите платежи по действующим обязательствам;
- оставьте деньги на известные нерегулярные траты и небольшой запас;
- сравните остаток с будущим платежом.
Расходы лучше брать из истории операций и собственных записей, а не по памяти. Так меньше вероятность забыть оплату связи, лекарства, школьные покупки или регулярную помощь близким.
Нерегулярные траты тоже требуют внимания. Страховка, сезонная одежда или обслуживание техники могут оплачиваться раз в несколько месяцев, но от этого не становятся неожиданными. Если откладывать на них заранее, будущий крупный расход не заберёт деньги, предназначенные кредитору.
При подсчёте не учитывайте одно обязательство дважды. Например, если ежемесячный платёж по действующему кредиту уже включён в общую сумму расходов, отдельно вычитать его ещё раз не нужно.
Полученный остаток показывает возможности бюджета при выбранных предположениях. Это не сумма, которую обязательно стоит полностью направить на новый долг.
Проверьте расчёт на примере
Допустим, доход семьи после удержаний составляет 70 000 рублей. На жильё, питание, транспорт и другие необходимые расходы уходит 43 000 рублей. По действующим обязательствам нужно платить ещё 8 000 рублей. На нерегулярные траты и резерв семья выделяет 7 000 рублей.
До оформления нового займа остаётся:
70 000 − 43 000 − 8 000 − 7 000 = 12 000 рублей.
Предлагаемый ежемесячный платёж составляет 9 000 рублей. После него останутся 3 000 рублей сверх уже запланированных расходов и отчислений.
Формально бюджет сходится. Но представим, что доход уменьшился до 64 000 рублей. При прежних расходах для нового платежа доступны только 6 000 рублей. Возникает нехватка 3 000 рублей, если сохранять намеченный запас.
Это не означает, что обязательство заведомо непосильно. Возможно, часть отчислений в резерв можно временно уменьшить или есть необязательные расходы, которые легко сократить. Однако теперь видно, какое именно изменение потребуется. Если же подобное снижение дохода происходит регулярно, первоначальный расчёт был слишком оптимистичным.
Отдельно учитывайте, что отказ от пополнения резерва и его постоянное расходование дают разный результат. Сбережения могут поддержать бюджет на время, но не заменяют устойчивый источник денег для регулярных выплат.
Не ищите универсальный безопасный процент
Для оценки долговой нагрузки кредиторы используют ПДН. Он отражает отношение среднемесячных платежей по всем кредитам и займам, включая новый, к среднемесячному доходу заемщика.
Для личного планирования доля дохода, уходящая на долги, тоже полезна. Она помогает увидеть общую нагрузку. Но сама по себе не определяет комфортный размер платежа.
У двух людей с одинаковым доходом могут существенно различаться расходы. Один живёт в собственной квартире, другой платит за аренду и помогает родителям. Даже при одинаковой доле кредитных выплат свободных денег у них останется разное количество.
Поэтому утверждение, что определённый процент от зарплаты безопасен для любого человека, слишком упрощает задачу. Проверяйте одновременно долю выплат и остаток в рублях после необходимых расходов.
Одобрение банка или МФО также не заменяет личный расчёт. Кредитор оценивает заявку по своим правилам и доступным сведениям. Предстоящий переезд, помощь родственнику или запланированное лечение могут не отражаться в этих данных.
Сопоставьте платежи с календарём
Положительный остаток за месяц ещё не гарантирует, что деньги будут доступны в нужный день. Особенно если зарплата приходит двумя частями, а обязательства распределены неравномерно.
Например, доход поступает 10-го и 25-го числа, а внести платёж нужно 8-го. Тогда средства придётся сохранить с предыдущей выплаты. Рассчитывать на зарплату 10-го нельзя, хотя она относится к тому же месяцу.
Посмотрите на ближайшие даты вместе: поступления, аренду, действующие кредиты, необходимые покупки и новый платёж. Для займа на короткий срок такой календарь важнее среднего месячного дохода.
При регулярных взносах проверьте также периоды с повышенными расходами. Подготовка ребёнка к школе или заранее известный ремонт способны сделать один месяц заметно тяжелее остальных.
Учтите время на проведение оплаты. Если выбранный перевод занимает несколько рабочих дней, деньги должны быть готовы раньше крайнего срока. Запас времени помогает провести платёж, но не компенсирует нехватку самой суммы.
Попробуйте заранее жить с будущим платежом
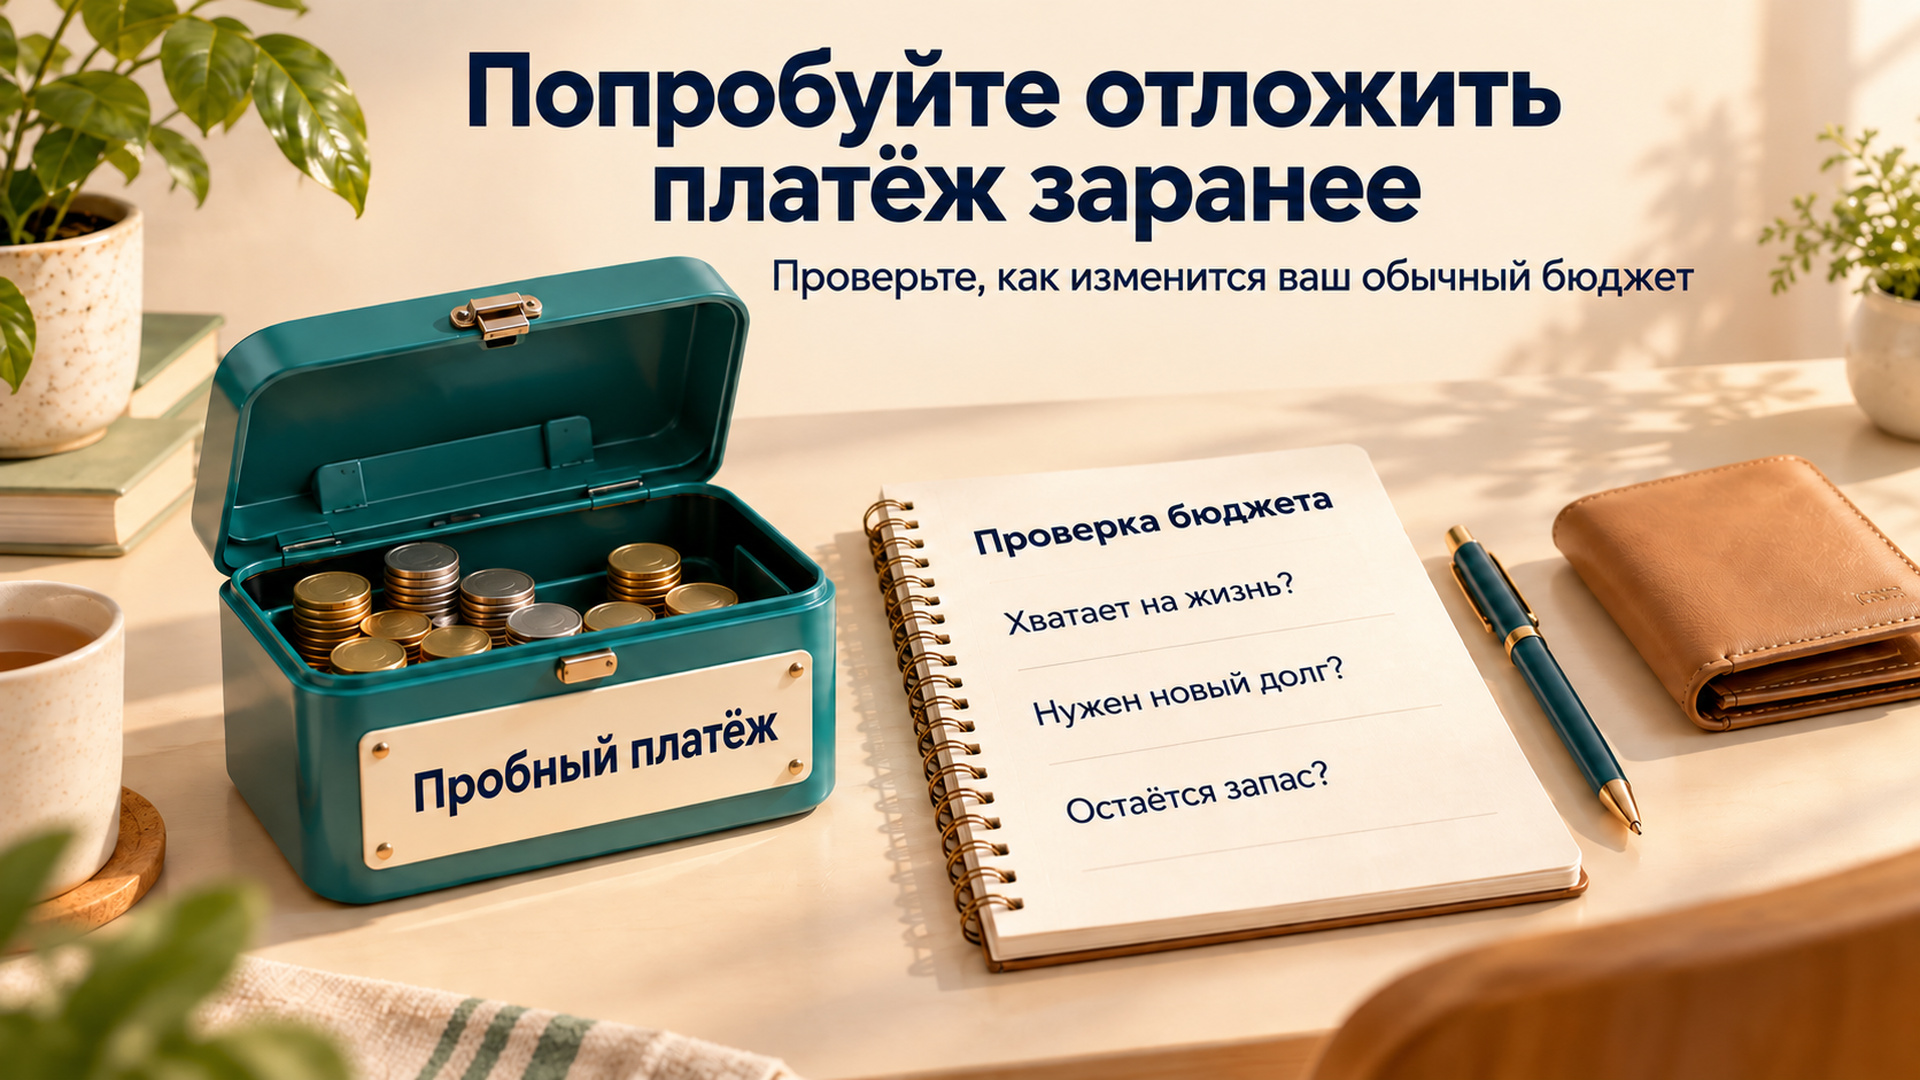
Если покупка не срочная, можно провести практическую проверку до оформления. Отложите предполагаемый платёж сразу после поступления дохода и не используйте эти деньги для обычных расходов.
Такой опыт покажет, насколько расчёт соответствует жизни. Получилось ли оплатить необходимое? Не пришлось ли пользоваться кредитной картой? Не возникло ли желания вернуть отложенную сумму на повседневные покупки?
Для регулярного обязательства полезно повторить проверку в нескольких периодах, если время позволяет. Один спокойный месяц может не показать всех расходов. Для разового возврата займа нужно проверить способность собрать полную сумму к нужной дате, а не только её условную месячную часть.
Успешная проверка не гарантирует отсутствия будущих трудностей, но даёт больше информации, чем обещание начать экономить после получения денег. Дополнительно появляется собственная сумма, за счёт которой можно уменьшить потребность в займе.
Если же отложить платёж не удаётся уже сейчас, стоит выяснить причину. Возможно, расходы недооценены или бюджет не располагает нужным остатком.
Что изменить, если нагрузка слишком велика
Сначала пересмотрите сумму покупки и размер заёмных средств. Иногда менее дорогой вариант или использование доступной части накоплений позволяет уменьшить платёж без увеличения срока.
При кредите с регулярными взносами более длительный срок обычно снижает размер платежа при прочих равных условиях, но может увеличить общую переплату. Для займа, который возвращается одной суммой, дополнительные дни не создают рассрочку и способны увеличить сумму возврата.
Не стройте исходный расчёт на обязательном досрочном погашении из будущей премии. Такая возможность может улучшить условия позже, но текущий график должен быть посильным и без неё. Если планируете частичный досрочный возврат, заранее уточните, как после него меняются срок и сумма платежа.
Поводом отложить оформление становятся ситуации, когда:
- после выплаты не остаётся денег на необходимые расходы;
- каждый взнос требует расходовать резерв без возможности его восстановить;
- небольшая задержка дохода делает оплату невозможной;
- для погашения заранее требуется новый долг.
Посильный платёж вписывается в обычный бюджет и оставляет возможность справиться с реалистичным отклонением от плана. Проверять это стоит по фактическим расходам, датам и доступным деньгам. Если расчёт сходится только при идеальных обстоятельствах, лучше изменить сумму, условия или время покупки до появления обязательства.