Перед тем как взять деньги в долг, легко сосредоточиться на условиях получения: одобрят ли заявку, какую сумму предложат и когда придёт перевод. Но для личного бюджета важнее другие вопросы. Зачем нужны эти деньги, чем придётся пожертвовать ради возврата и что делать, если ожидаемый доход задержится?
Полезно ответить на них письменно. Несколько конкретных строк часто показывают больше, чем долгое сравнение рекламных предложений. Если вместо суммы, даты и источника погашения появляются только предположения, решение ещё требует проверки.
Какую задачу я решаю и что случится, если подожду?
Начните с цели. Купить телефон, оплатить ремонт или закрыть текущие расходы — пока только описание траты. Нужно понять, почему она необходима именно сейчас.
Телефон может сломаться у человека, который принимает через него рабочие заказы. А может исправно работать, но уступать новой модели. В первом случае задержка покупки способна повлиять на заработок. Во втором последствия ожидания, скорее всего, будут менее существенными.
Попробуйте описать ситуацию без слов о скидке, одобрении и удобстве оформления. Например: нужно восстановить рабочий инструмент до начала заказа. Такое объяснение помогает определить минимально достаточное решение. Возможно, вместо покупки нового оборудования подойдёт ремонт или временная аренда.
Если деньги нужны на продукты и коммунальные услуги, задайте дополнительный вопрос: это разовый сложный период или привычная ситуация? При постоянной нехватке средств заём добавит будущий платёж, но сам по себе не изменит соотношение доходов и расходов.
Рассмотрел ли я варианты без нового долга?
Сравнивать стоит не только кредиторов, но и способы решить задачу. Иногда выбор начинается слишком поздно: человек уже решил занять и ищет, где это сделать, хотя часть расходов можно было сократить.
В зависимости от ситуации проверьте несколько вариантов:
- перенести покупку до ближайшего надёжного поступления;
- использовать свободную часть накоплений;
- выбрать ремонт, аренду или менее дорогую замену;
- согласовать с продавцом другой порядок оплаты, изучив его стоимость и условия.
У каждого решения есть ограничения. Сбережения могут быть предназначены для аренды, перенос покупки способен привести к потере заработка, а оплата частями не обязательно оказывается бесплатной. Поэтому сравнение должно учитывать и расходы, и последствия ожидания.
Деньги от родственников или друзей тоже остаются долгом. Даже без процентов нужно согласовать сумму, срок и порядок возврата. Отсутствие банковского договора не делает обязательство удобным автоматически, а неопределённость может повлиять на отношения.
Сколько мне действительно нужно и сколько я верну?
Одобренная сумма не должна определять размер покупки. Сначала рассчитайте саму задачу, затем вычтите собственные средства, которые можно использовать без ущерба для ближайших обязательств.
Например, необходимый ремонт стоит 16 000 рублей, а 5 000 рублей доступны из накоплений. Недостающая сумма составляет 11 000 рублей. Предложение получить 20 000 рублей не создаёт потребности в дополнительных 9 000 рублей, зато увеличивает обязательство.
После этого выясните полную сумму возврата. Процентная ставка помогает сравнивать предложения, но в личном плане нужны рубли: сколько получите, сколько заплатите и к каким датам.
Изучите полную стоимость кредита или займа, график, выбранные дополнительные услуги и возможные комиссии за оплату. Банк России рекомендует обращать внимание на посильность платежей, условия досрочного возврата, последствия нарушения договора и дополнительные расходы.
Если предложение предусматривает льготную ставку, проверьте требования к её сохранению. Слово бесплатно в рекламе не заменяет понимания того, сколько и когда нужно внести.
Из каких конкретно денег я буду возвращать долг?
Ответ о погашении с зарплаты стоит уточнить. Какая выплата имеется в виду? Когда она поступит? Сколько из неё уже предназначено для жилья, продуктов и других платежей?
Допустим, ожидаемый доход составляет 45 000 рублей. На необходимые расходы до следующего поступления потребуется 29 000 рублей, на действующие обязательства — 7 000 рублей. Останется 9 000 рублей ещё до выделения запаса на непредвиденную ситуацию. Если по новому займу нужно вернуть 12 000 рублей, одной этой выплаты недостаточно.
Важно учитывать дату получения денег. Оплата заказа, которая ожидается после срока возврата, не подходит как единственный источник своевременного погашения. Даже если сумма заказа значительно превышает долг.
Премия, будущая подработка или продажа вещи могут улучшить положение, но до подтверждения суммы и срока остаются предположениями. Чем больше таких условий должно совпасть, тем менее надёжен план.
Если заём берётся ради будущего заработка, отдельно проверьте возможность возврата при отсутствии этого заработка. Обучение не гарантирует немедленного трудоустройства, а покупка оборудования не означает, что заказы появятся к нужной дате.
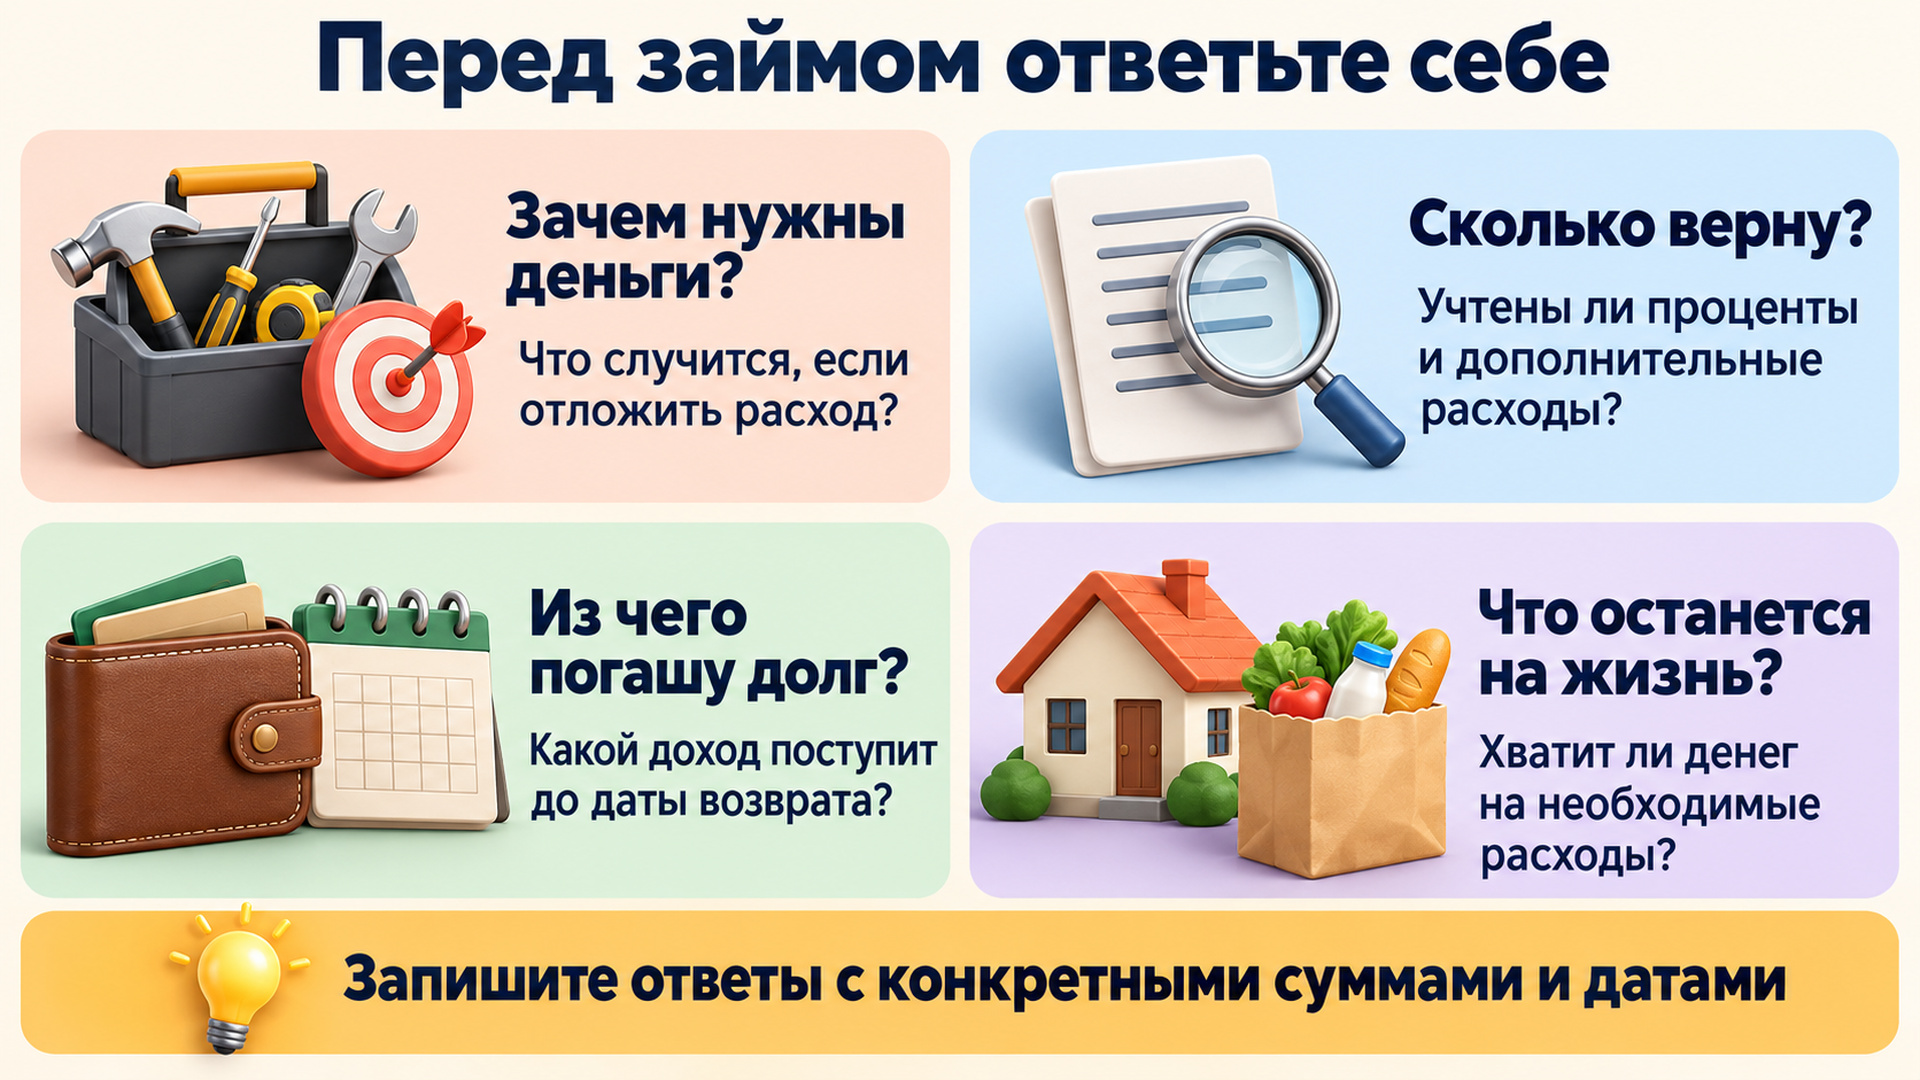
От каких расходов придётся отказаться ради платежа?
Этот вопрос помогает перевести расчёт в повседневную жизнь. Одно дело — временно сократить развлечения. Другое — обнаружить, что после погашения не хватает на проезд, питание или необходимые лекарства.
Посмотрите историю расходов за несколько недель. Какие покупки действительно можно убрать? Получится ли сохранять такое сокращение весь срок обязательства? План, требующий постоянно тратить значительно меньше привычного, нуждается в проверке.
Если время позволяет, заранее отложите сумму предполагаемого платежа и попробуйте обойтись оставшимися деньгами. Не используйте для компенсации кредитную карту или другую рассрочку: иначе проверка не покажет реальную нагрузку.
В семейном бюджете важно обсудить изменения с теми, кого они затронут. Доход партнёра нельзя считать доступным для погашения только потому, что он есть. У этих денег могут быть собственные обязательные назначения.
При займе с одним платежом оценивайте весь возврат сразу. Небольшие ежедневные отчисления в личном плане полезны лишь тогда, когда из них действительно собирается нужная сумма к сроку.
Что я буду делать, если расчёт не сработает?
Необязательно представлять тяжёлые события. Для начала достаточно обычного отклонения: зарплату задержали, оплата заказа оказалась меньше или понадобился срочный ремонт.
Проверьте, есть ли финансовая подушка и какая её часть действительно доступна. Деньги, уже отложенные на ближайший обязательный платёж, нельзя одновременно считать резервом для возврата займа.
Размер запаса имеет смысл сопоставлять с конкретной проблемой. Если не хватает нескольких дней до поступления дохода, важны доступные средства на этот промежуток. Если доход снизился надолго, разового резерва может оказаться недостаточно для всего срока выплат.
Новый кредит не стоит считать гарантированным запасным вариантом. Его могут не одобрить, а дополнительные расходы увеличат нагрузку. Продление займа или изменение графика тоже нельзя заранее считать согласованными.
Если финансовые трудности возникнут, следует обратиться к кредитору и выяснить доступные варианты. Но личный план до оформления лучше строить так, чтобы его выполнение не зависело от обязательной уступки другой стороны.
Не повторяю ли я причину прежних трудностей?
Если раньше были просрочки, полезно вспомнить их обстоятельства. Не для того, чтобы отказаться от любых финансовых решений, а чтобы понять, что изменилось с тех пор.
Причины могут быть разными: забытая дата, задержка перевода, потеря работы, несколько одновременных обязательств. Напоминания помогают при забывчивости, но не устраняют недостаток дохода. Дополнительный запас времени на оплату не компенсирует слишком большую сумму возврата.
Спросите себя, какое конкретное изменение делает новый заём более посильным. Увеличился стабильный доход? Закрыты другие долги? Появился резерв? Если изменилось только желание в этот раз справиться, оснований для уверенности мало.
Особое внимание нужно уделить ситуации, когда деньги требуются, чтобы погасить кредит или другой заём. Сначала оцените всю задолженность и будущие выплаты. Рефинансирование может улучшить условия, но простая замена одного долга другим не создаёт источник возврата.
Понимаю ли я, с кем заключаю договор и что подтверждаю?
До передачи данных проверьте кредитора. Для банка или МФО используйте сервис Банка России: организацию можно искать по наименованию, ИНН, ОГРН и другим идентификаторам. В результатах важно проверить действующее право на соответствующую деятельность.
Также выясните роль сайта. Перед вами может быть сам кредитор, сервис подбора предложений или платная информационная услуга. Согласие на подбор не означает, что деньги обязательно выдадут.
Перед подтверждением документов попробуйте своими словами объяснить условия: сколько получите, сколько вернёте, когда наступает срок и что произойдёт при нарушении графика. Если объяснить какой-то пункт не получается, запросите разъяснение до подписания.
При займе под залог отдельно оцените последствия для имущества. Если деньги оформляются для другого человека, проверьте, сможете ли выполнить обязательство самостоятельно. Обещание знакомого платить за вас не заменяет собственный расчёт.
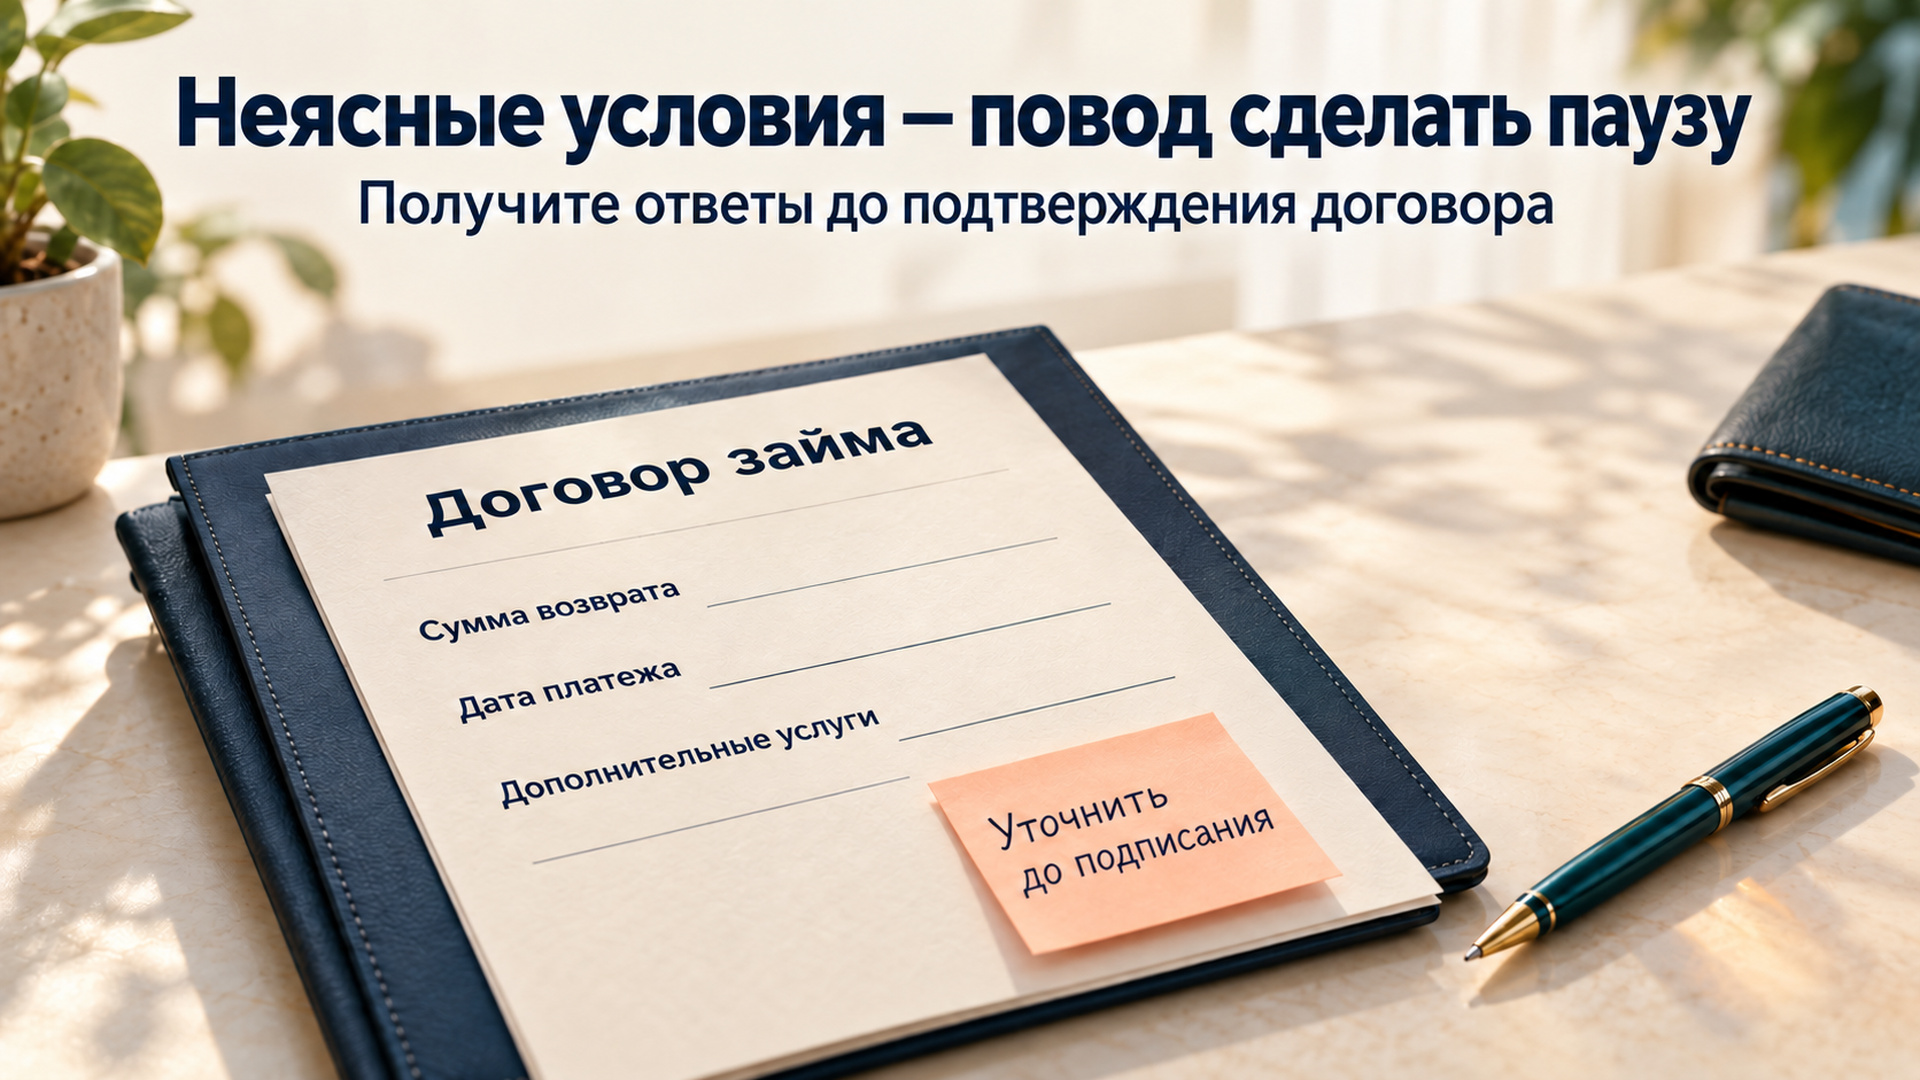
Какой ответ для меня означает, что нужно остановиться?
Полезно заранее определить обстоятельства, при которых вы отложите оформление. Иначе в процессе подачи заявки легко начать подгонять расчёт под уже понравившееся предложение.
Поводом сделать паузу могут стать следующие ответы:
- точная сумма возврата или отдельные условия пока непонятны;
- источник погашения зависит от неподтверждённого дохода;
- после платежа не остаётся денег на необходимые расходы;
- для возврата заранее нужен ещё один долг;
- решение принимается главным образом из-за спешки или чужого давления.
Не все сомнения означают окончательный отказ. Иногда достаточно уточнить стоимость ремонта, уменьшить сумму, дождаться подтверждения дохода или выбрать другую дату покупки.
В результате такой проверки должен появиться конкретный ответ: для чего вы занимаете, почему выбрали этот способ и как вернёте деньги. Если эти три части согласуются между собой и с бюджетом, решение можно оценивать по условиям договора. Если хотя бы одна держится только на надежде, лучше сначала разобраться с ней, а уже потом подтверждать заявку.