Когда кредитов и займов несколько, легко сосредоточиться на ближайшей дате оплаты и перестать видеть общую картину. Зарплата приходит, расходится по счетам, а задолженность почти не уменьшается. Иногда для очередного платежа приходится занимать снова.
План выхода из долгов помогает понять, сколько вы должны, какую сумму можете направлять кредиторам и что нужно изменить, чтобы обязательства постепенно сокращались. Его задача — связать выплаты с реальными возможностями бюджета. Обещание погасить всё как можно быстрее не заменяет такого расчёта.
Соберите все обязательства в одном списке
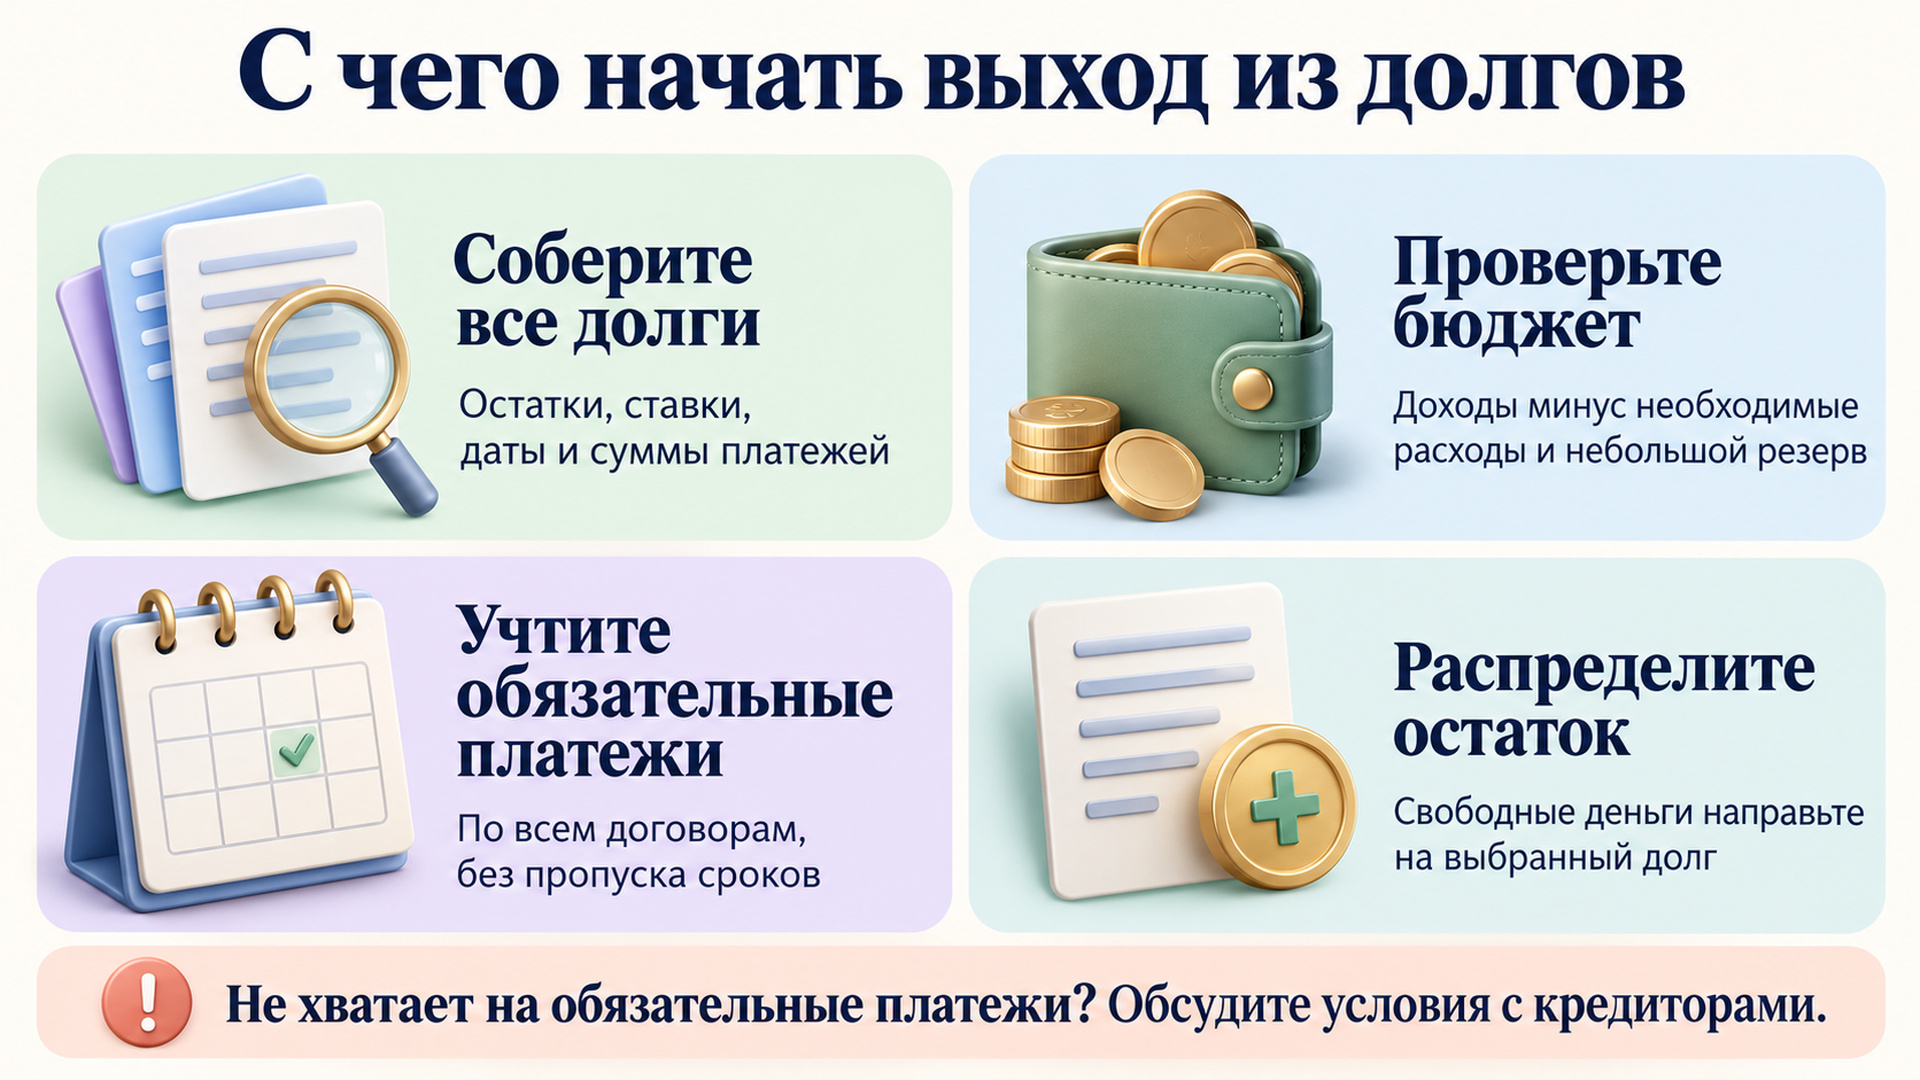
Начните с полной картины задолженности. Включите банковские кредиты, микрозаймы, рассрочки, использованный лимит кредитных карт, долги знакомым, задолженность по коммунальным услугам и другим обязательным платежам.
По каждому долгу запишите:
- кому и по какому договору вы должны;
- остаток основного долга, начисленные проценты и другие суммы к оплате;
- размер ближайшего обязательного платежа и его дату;
- процентную ставку и условия льготного периода, если он есть;
- наличие просрочки, залога или поручительства;
- порядок досрочного погашения.
Берите актуальные сведения из документов и личных кабинетов. Первоначальная сумма кредита уже не показывает, сколько осталось вернуть. А цифра на главном экране приложения может обозначать только ближайший взнос.
Если есть просрочка или расчёт непонятен, запросите у кредитора расшифровку задолженности. Отдельно уточните сумму для полного погашения на конкретную дату: она может изменяться из-за начисления процентов.
Такой список позволяет увидеть и общую сумму долгов, и нагрузку на ближайший месяц. Это разные показатели: даже относительно небольшую задолженность бывает сложно погасить, если несколько крупных платежей приходятся на одну неделю.
Определите, сколько можете платить без новых заимствований
Для расчёта используйте доход после налогов и удержаний, которым действительно располагаете. Не включайте в основной план неподтверждённую премию, предполагаемую подработку или деньги от ещё не проданной вещи.
Затем вычтите необходимые расходы: жильё, питание, лекарства, транспорт, содержание детей. Учтите и нерегулярные траты, которые уже известны: например, страховку или подготовку ребёнка к учебному году. Иначе они окажутся неожиданностью только в вашем расчёте.
По возможности оставьте небольшой запас на непредвиденные расходы. Его размер зависит от ситуации. Слишком жёсткий бюджет, в котором любая поломка требует нового займа, трудно соблюдать долго.
Допустим, ежемесячный доход составляет 65 000 рублей. На необходимые расходы уходит 40 000 рублей, ещё 3 000 рублей вы оставляете в резерве. Для погашения долгов доступны 22 000 рублей.
Если обязательные платежи по всем договорам составляют 17 000 рублей, дополнительные 5 000 рублей можно направлять на ускоренное погашение. Если же требуется 26 000 рублей, в бюджете не хватает 4 000 рублей даже для соблюдения графиков. В этой ситуации сначала нужно обсуждать изменение условий с кредиторами и искать способ устранить дефицит.
Не пытайтесь исправить отрицательный остаток только перестановкой платежей. Выбор очередности не создаёт недостающие деньги.
Сначала разберитесь с просрочками и ближайшими рисками
Стратегии ускоренного погашения подходят прежде всего для ситуации, когда обязательные платежи по всем долгам посильны. Если сроки уже нарушены, сначала нужно понять, какие действия требуются по каждому договору.
Свяжитесь с кредиторами, уточните текущие требования и возможный порядок урегулирования. Отдельного внимания требуют обязательства с залогом, судебные документы и уведомления, для которых установлены сроки ответа.
Не стоит направлять все свободные деньги тому, кто чаще звонит, оставляя остальные обязательства без внимания. Приоритет определяется условиями, сроками и последствиями нарушения, а не настойчивостью собеседника.
При этом дополнительные выплаты по одному кредиту не должны приводить к пропуску обязательного платежа по другому. Иначе ускоренное погашение одного долга создаст новую просрочку.
Выберите стратегию для свободной части бюджета
Когда обязательные платежи обеспечены, можно решить, куда направлять деньги сверх графика. Обычно рассматривают два подхода.
Сначала самый дорогой долг. Дополнительную сумму направляют на обязательство с наиболее высокой процентной ставкой, продолжая вовремя платить по остальным. После его погашения переходят к следующему. При прочих равных такой порядок помогает сократить расходы на проценты.
Ставки нужно сравнивать в одинаковом выражении: дневную нельзя напрямую сопоставлять с годовой. Также учитывайте окончание льготных периодов и особенности начислений.
Сначала самый маленький долг. Дополнительные средства направляют на обязательство с наименьшим остатком. После его закрытия освобождённый платёж прибавляют к сумме, которую вносят по следующему долгу. Этот подход называют методом снежного кома. Он позволяет быстрее сократить количество договоров и увидеть первые результаты, хотя экономия на процентах может оказаться меньше.
Например, при доступных дополнительных 5 000 рублях можно ускоренно закрывать небольшой долг. Если после его погашения освобождается обязательный платёж в 2 000 рублей, на следующий долг получится направлять уже 7 000 рублей сверх его обычного взноса — при сохранении доходов и расходов.
Выбранную стратегию полезно записать. Тогда премия или случайная экономия не будут каждый раз запускать новый спор о том, куда потратить деньги.
Превратите расчёт в календарь платежей
Месячного бюджета недостаточно, если деньги поступают в разные даты. Зарплата 25-го числа не помогает внести платёж, назначенный на 20-е, если собственных средств к этому моменту нет.
Распределите ближайшие поступления по конкретным обязательствам. Для каждого платежа укажите источник денег, сумму и день отправки с учётом срока проведения операции. Отдельно отметьте дополнительные взносы.
Подготовьте подробный план на ближайший месяц и примерный порядок погашения на следующие несколько месяцев. Дальнюю дату полного расчёта стоит воспринимать как прогноз: она зависит от процентов, изменений графика и фактических доходов.
Досрочное погашение проводите по процедуре кредитора. Заранее выясните, требуется ли заявление, когда деньги уменьшат основной долг и как изменятся последующие платежи. После операции проверьте обновлённый график. Простое пополнение счёта не всегда означает, что задолженность уже сократилась.
Договоритесь об изменениях, если действующий график не подходит
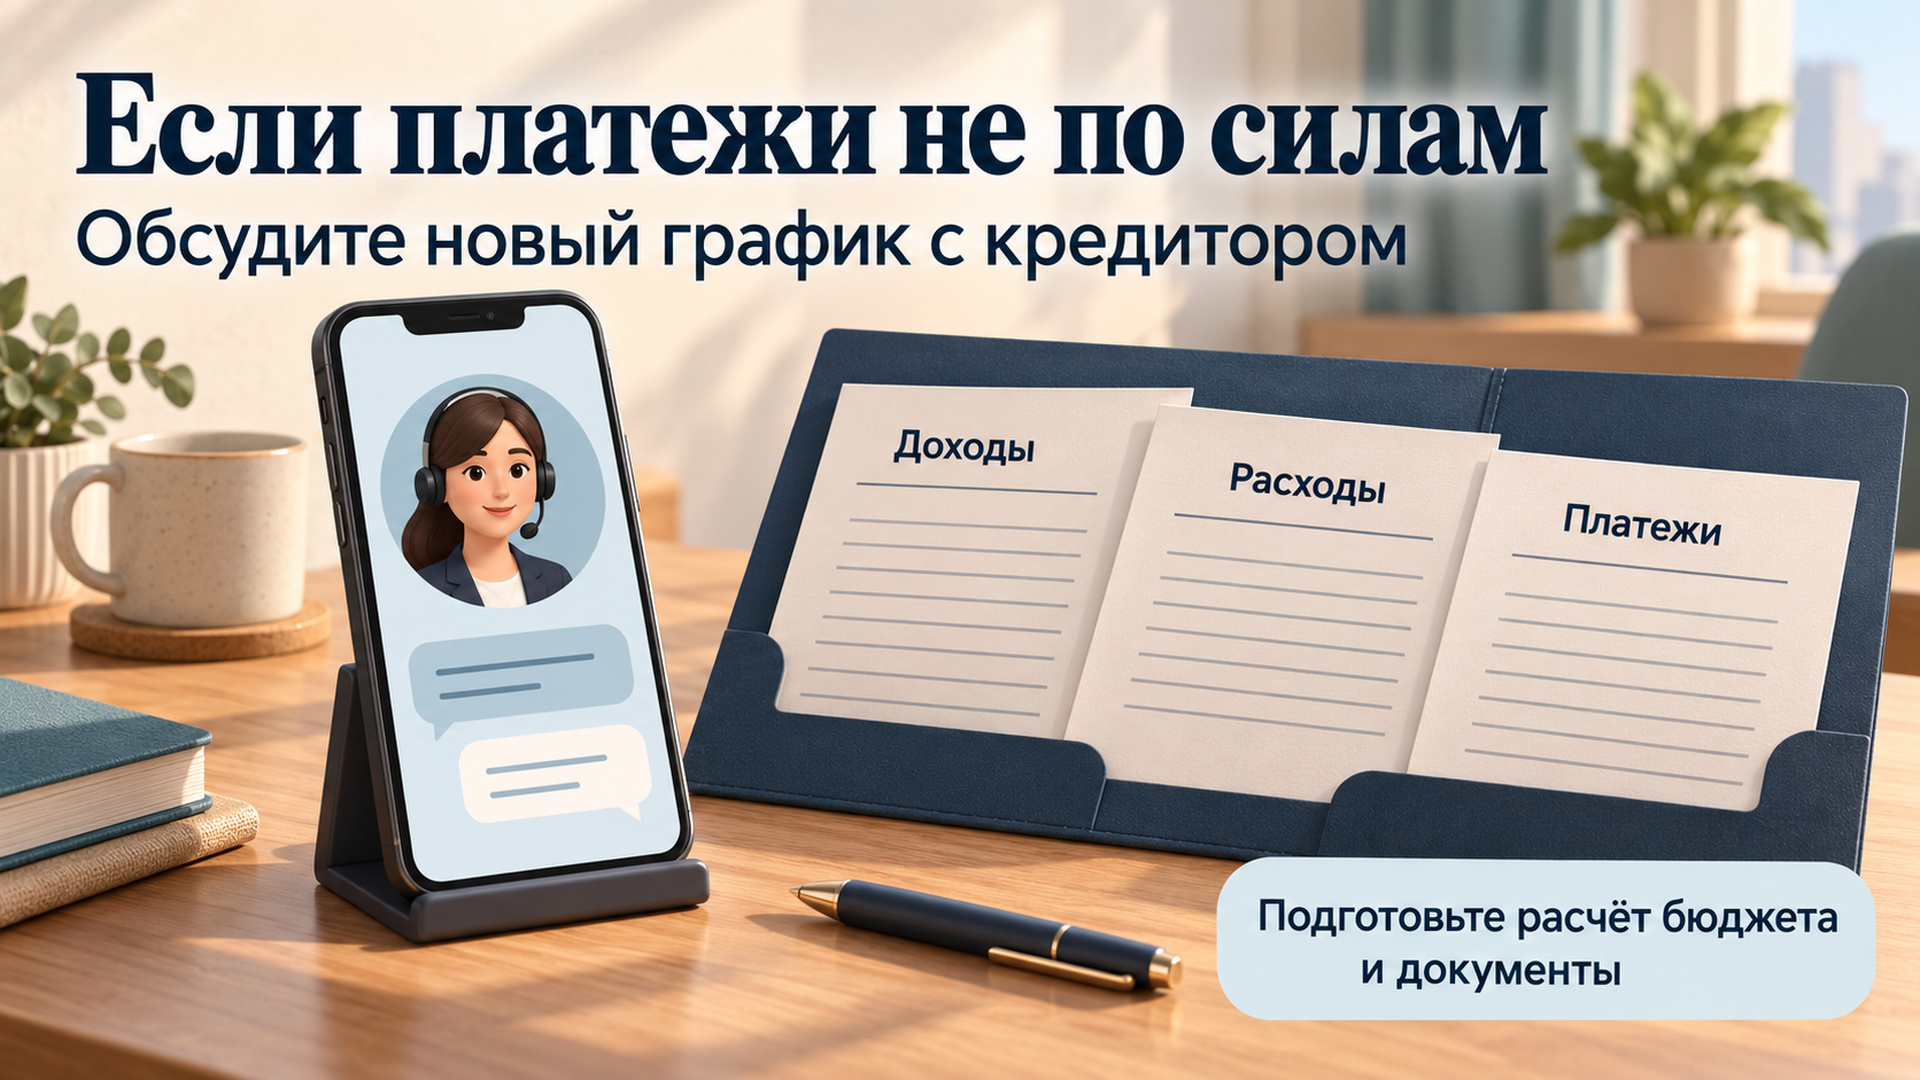
Обращение к кредитору лучше готовить с конкретными цифрами. Объясните, что изменилось, сколько можете платить сейчас и когда ожидаете восстановления дохода. Приложите подтверждающие документы, если они есть.
Реструктуризация может предусматривать увеличение срока, снижение текущего платежа или другой порядок выплат. Изучите новый график целиком: облегчение нагрузки сейчас иногда сопровождается ростом общей переплаты.
Также стоит проверить право на кредитные каникулы. Для соответствующих установленным требованиям потребительских кредитов и займов они позволяют временно приостановить платежи на срок до шести месяцев. Однако это не списание долгов: проценты по таким договорам продолжают начисляться. Возможность получения каникул зависит от оснований и параметров обязательства.
Само обращение с просьбой изменить график не означает, что новые условия уже действуют. Уточните результат рассмотрения, дату начала изменений и сохраните подтверждающие документы.
Рефинансирование оценивайте отдельно. Сравнивайте оставшиеся выплаты по текущим договорам со всеми будущими расходами по новому, включая дополнительные услуги. Более низкий ежемесячный платёж может объясняться только увеличением срока. Если рефинансирование состоялось, убедитесь, что прежние обязательства действительно закрыты.
Освободите деньги так, чтобы выдержать план
Ищите конкретные изменения бюджета. Отказ от неиспользуемых подписок, перенос необязательной покупки или пересмотр дорогого тарифа дают понятный результат. Требование экономить на всём обычно сложнее превратить в устойчивую привычку.
Не закладывайте сокращение необходимых расходов на лечение, питание и работу. Экономия, из-за которой ухудшается здоровье или становится труднее зарабатывать, может увеличить финансовые проблемы.
Дополнительный доход учитывайте после оценки затрат. Подработка приносит меньше пользы, если почти весь заработок уходит на дорогу, питание вне дома и оплату присмотра за детьми. Продажа ненужных вещей может помочь разово, но не заменяет постоянный источник выплат.
Заранее определите, как распределите нерегулярное поступление. Например, часть направите на выбранный долг, а часть оставите на уже известный расход. Это позволит не отдавать все деньги кредитору, чтобы через неделю снова занимать.
Если бюджет устойчиво не сходится, оцените правовые варианты
Иногда сокращения расходов и переговоров недостаточно: доход не покрывает необходимые траты и обязательства, а реалистичного улучшения не ожидается. Тогда план выхода из долгов должен включать оценку законных способов урегулирования неплатежеспособности.
Банкротство гражданина возможно через арбитражный суд, а при соблюдении специальных условий — во внесудебном порядке через МФЦ. Подходящий вариант определяется обстоятельствами, а не только размером задолженности.
До принятия решения нужно разобраться, какие долги могут быть прекращены, как процедура затронет имущество и какие ограничения возникнут. Автоматическое списание всех обязательств обещать нельзя. Например, задолженность по алиментам сохраняется.
На консультацию полезно прийти с готовым списком кредиторов, сведениями о доходах, имуществе и судебными документами. Это поможет обсуждать конкретную ситуацию и стоимость действий, а не общие обещания избавить от долгов.
Проверяйте результат после каждого месяца
Сравнивайте план с фактическими выплатами. Важно видеть не только перечисленную кредиторам сумму, но и изменение остатка задолженности. Часть денег может уходить на проценты, поэтому размер выплат и уменьшение основного долга не совпадают.
После закрытия обязательства получите подтверждение отсутствия задолженности. Освободившийся платёж направьте на следующий долг, если бюджет позволяет. Если доход снизился или появились необходимые расходы, пересчитайте план сразу, не дожидаясь пропуска оплаты.
Рабочий план отвечает на три вопроса: сколько денег доступно для выплат, какие обязательства вы исполняете в ближайшие даты и какой долг сокращаете быстрее остальных. Когда эти ответы подтверждаются реальными платежами, выход из долгов перестаёт зависеть от надежды на удачный следующий месяц.