В момент оформления займа человек обычно собирается вернуть деньги. Он рассчитывает на зарплату, дополнительную работу или сокращение расходов. Но через месяц выясняется, что свободных средств меньше, чем ожидалось, а обязательный платёж никуда не исчез.
Причина не всегда в неумении считать. Иногда решение принимается под влиянием усталости, тревоги, желания порадовать близких или уверенности, что дальше всё обязательно наладится. При этом долги могут возникать и из-за обстоятельств, которые человек не контролирует: болезни, потери работы, роста необходимых расходов. Психология помогает понять часть финансовых решений, но не объясняет любую задолженность.
Полезно разобраться, в какой момент желание получить деньги становится сильнее проверки собственных возможностей. Тогда появляются способы остановиться до того, как очередной кредит окажется непосильным.
Покупка происходит сегодня, а платить нужно потом
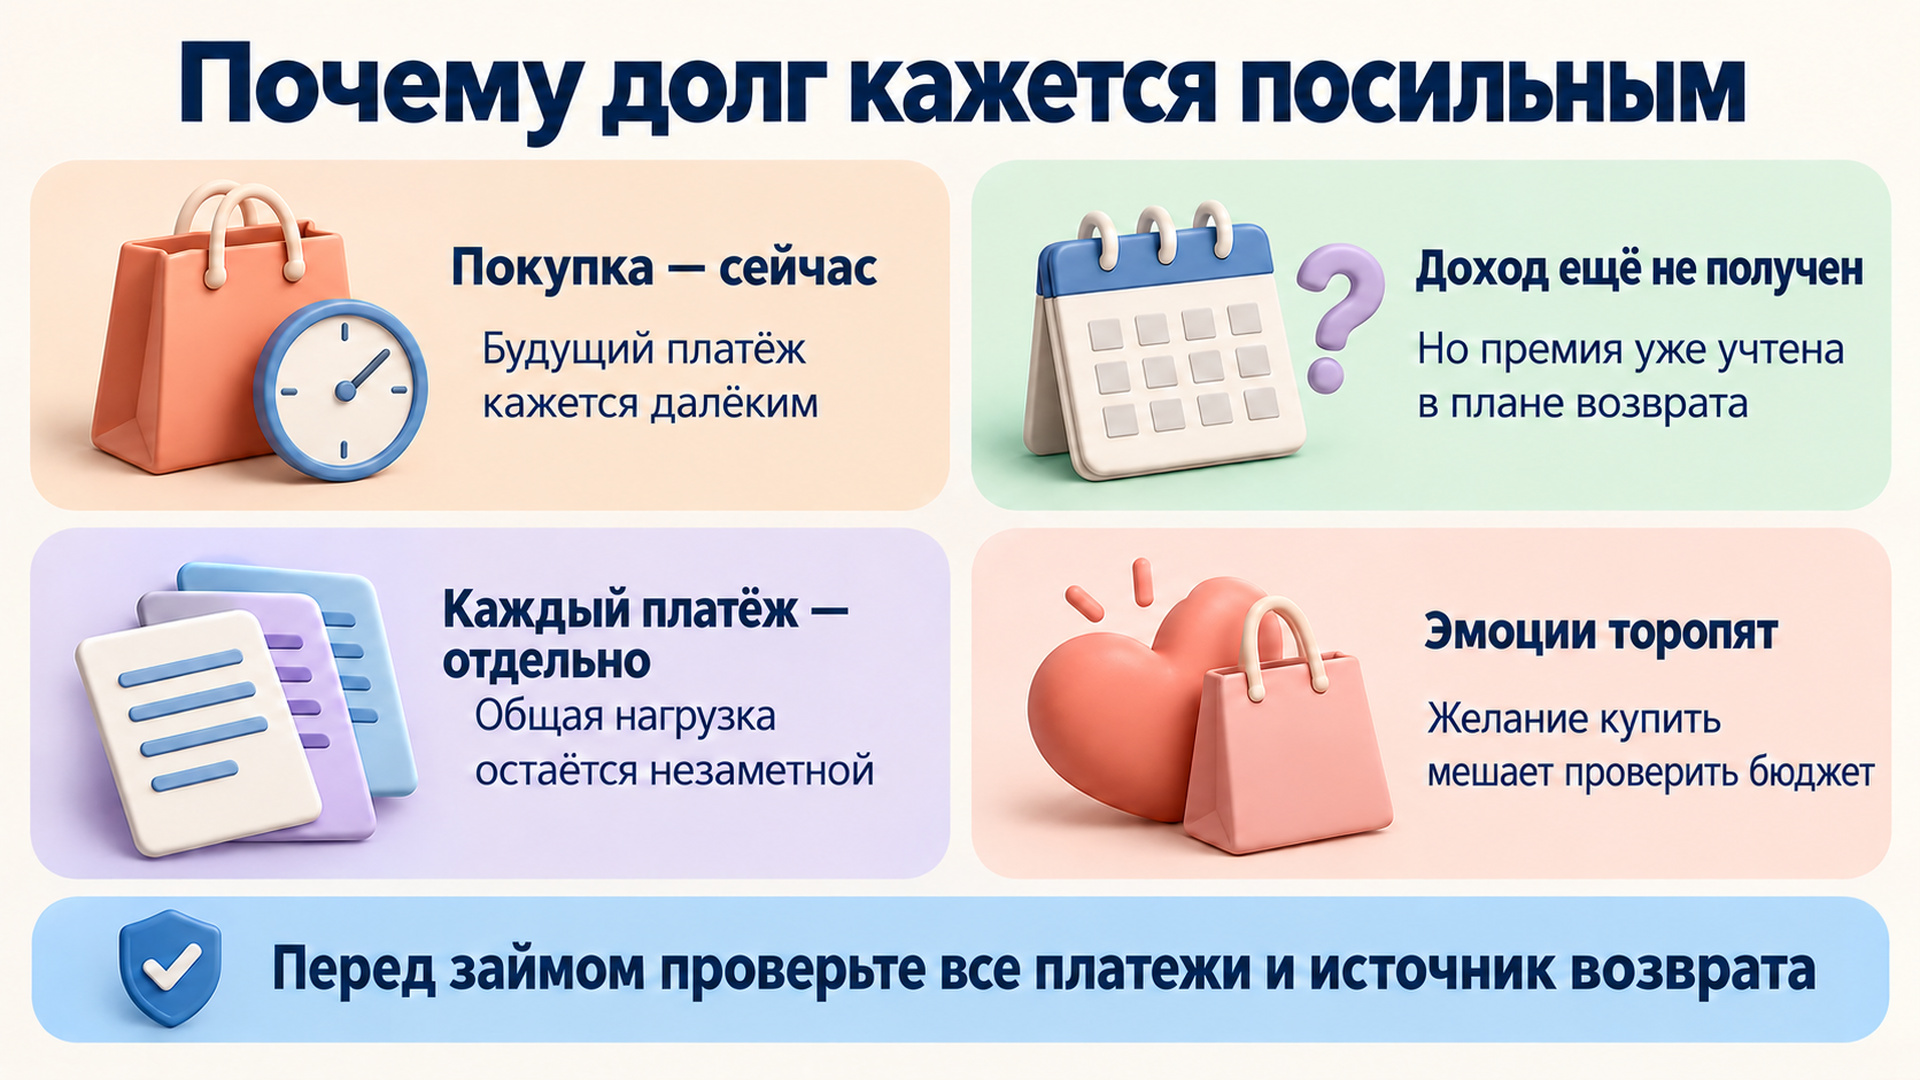
Удовольствие от покупки можно представить сразу: новый телефон уже в руках, отпуск забронирован, неприятная бытовая проблема решена. Будущий платёж выглядит менее конкретно. До него ещё несколько недель, за которые, кажется, обязательно найдутся деньги.
Так проявляется склонность придавать больший вес ближайшему результату, чем отдалённым последствиям. В исследованиях финансового поведения её связывают с особенностями расходов, заимствований и накоплений. Это не означает, что каждый человек с долгами действует импульсивно, но помогает объяснить, почему сегодняшнее желание иногда перевешивает собственный план.
Например, человек хочет купить технику за 30 000 рублей. Сейчас он думает о её возможностях, а будущие выплаты представляет как небольшое сокращение привычных трат. Но после покупки привычки остаются прежними. Отказываться от доставки, развлечений и других расходов приходится уже на практике.
Проверить решение помогает простой вопрос: если бы первый платёж требовалось внести сегодня, остались бы деньги на обычную жизнь? Если нет, стоит выяснить, что именно изменится к установленной дате.
Будущие доходы кажутся надёжнее, чем они есть
План возврата часто строится на благоприятном развитии событий. Заказчик вовремя оплатит работу, руководитель назначит премию, появится возможность подработать. При этом расходы мысленно остаются прежними, а непредвиденные обстоятельства в расчёт не попадают.
Само ожидание роста доходов нормально. Проблема возникает, когда предполагаемые деньги начинают восприниматься как уже заработанные и доступные.
Есть разница между фиксированной выплатой за выполненную работу и возможным вознаграждением за проект, который ещё предстоит получить. Однако в момент получения кредита обе суммы могут казаться одинаково реальными.
Особенно опасно одновременно рассчитывать на несколько изменений: больше работать, меньше тратить и быстро продать ненужные вещи. Такой план требует, чтобы сразу несколько обстоятельств сложились удачно.
Перед оформлением полезно разделить поступления на подтверждённые и предполагаемые. Затем проверить, получится ли вернуть долг только из первой группы. Если без премии или нового заказа расчёт не сходится, это нужно увидеть заранее.
Небольшие платежи скрывают общую нагрузку
Один платёж в 2 000 рублей может казаться незначительным. Другой в 3 000 рублей тоже выглядит посильным. Рассрочка, кредитная карта и небольшой заём нередко оцениваются отдельно, хотя оплачивать их приходится из одного дохода.
Возникает ошибка: человек решает, что может позволить себе каждый договор по отдельности, и не проверяет сумму всех обязательств.
Допустим, после необходимых расходов от зарплаты остаётся 12 000 рублей. Текущие платежи составляют 4 000, 3 000 и 2 500 рублей. На свободные траты и непредвиденные ситуации остаётся 2 500 рублей. Новый платёж в 3 000 рублей создаст дефицит, хотя сам по себе не выглядит большим.
Похожая путаница возникает с кредитным лимитом. Доступные в приложении деньги могут восприниматься как запас собственных средств. Но возможность потратить сумму не показывает, получится ли её вернуть.
Поэтому оценивать стоит одновременно три величины: все обязательные платежи, необходимые расходы и остаток после них. Одобрение заявки не заменяет такого расчёта.
Заём помогает быстро убрать неприятное чувство
Иногда человек берёт деньги не только ради конкретной покупки. Ему хочется почувствовать облегчение после тяжёлой недели, перестать тревожиться или убедиться, что он всё ещё может позволить себе привычные вещи.
Покупка действительно может принести радость. Но если финансовая нагрузка становится выше, исходная проблема остаётся, а к ней добавляется обязанность вернуть деньги.
Например, после конфликта на работе человек заказывает дорогую вещь, о которой давно думал. В этот момент оформление кажется способом позаботиться о себе. Через несколько дней напряжение ослабевает, желание пользоваться покупкой уже не такое сильное, а платёж остаётся.
Не каждая эмоциональная покупка опасна. Важен повторяющийся порядок действий: неприятное событие, желание срочно потратить деньги, заём, короткое облегчение и новая тревога.
Заметить эту последовательность помогает запись перед покупкой: что произошло, что я сейчас чувствую и какую задачу решит вещь. Если ответ связан главным образом с настроением, решение полезно отложить хотя бы до следующего дня. Для необходимого лекарства и спонтанного обновления гардероба такая пауза, конечно, имеет разное значение.
Ожидания окружающих становятся расходами
Долги могут появляться из-за желания соответствовать привычному кругу общения. Друзья выбирают дорогую поездку, родственники ждут большого праздника, коллеги регулярно обсуждают новые покупки. Отказ иногда воспринимается как признание собственной неуспешности.
При этом мы редко знаем финансовое положение других людей. За одинаковыми внешними расходами могут стоять высокий доход, помощь семьи, накопления или несколько кредитов.
Отдельная ситуация — заём ради близких. Человек не хочет расстраивать ребёнка, отказывать партнёру или признавать перед родителями, что денег стало меньше. Помощь и забота важны, но обязательства заемщика от этого не становятся легче.
Здесь полезно назвать конкретное ограничение: какую сумму вы можете потратить сейчас и что придётся отложить. Обсуждать бюджет бывает неловко, зато такой разговор позволяет выбирать вместе. Скрытый долг лишает семью этой возможности.
Стыд мешает вовремя посмотреть на цифры
Когда задолженность растёт, человеку может быть трудно открыть приложение, собрать договоры или рассказать о ситуации близкому. Проверка остатка долга вызывает неприятные чувства, поэтому её хочется перенести.
На короткое время это уменьшает напряжение. Но без актуальных цифр сложнее заметить приближение платежа и вовремя обратиться к кредитору.
Исследования финансового стыда показывают, что он может сопровождаться уходом от финансовых вопросов и действиями, которые усугубляют трудности. Поэтому постоянные обвинения в собственной несостоятельности не помогают разобраться с обязательствами.
Для начала необязательно решать всё сразу. Можно выделить короткое время и выполнить одну задачу: узнать остаток по одному договору, записать ближайшие даты или проверить общую сумму платежей.
Наличие долгов описывает финансовую ситуацию человека, а не его ценность. При этом признание конкретных ошибок остаётся полезным: оно позволяет изменить действия без бесконечного самоуничижения.
Новый кредит приносит облегчение, которое легко принять за решение
Когда срок оплаты приближается, главным желанием становится убрать ближайшую угрозу. Новый заём позволяет внести платёж по старому, и напряжение временно снижается.
Из-за этого может появиться ощущение, что способ работает. Однако если доходы и расходы не изменились, для следующего платежа снова не хватит собственных денег. К прежней нагрузке добавятся расходы по новому договору.
Так внимание постепенно сужается до ближайшей даты. Человек уже не спрашивает, когда сможет избавиться от долгов полностью, а ищет возможность продержаться до следующей зарплаты.
Оценивать результат нужно по тому, что произошло с общей задолженностью и будущими выплатами. Один закрытый договор ещё не означает улучшения, если вместо него появился более дорогой долг.
Рефинансирование требует отдельного расчёта: оно может изменить условия, но само наличие нового договора не делает нагрузку посильной. Важно понимать, из каких собственных доходов будут вноситься платежи дальше.
Как вернуть себе время на обдумывание
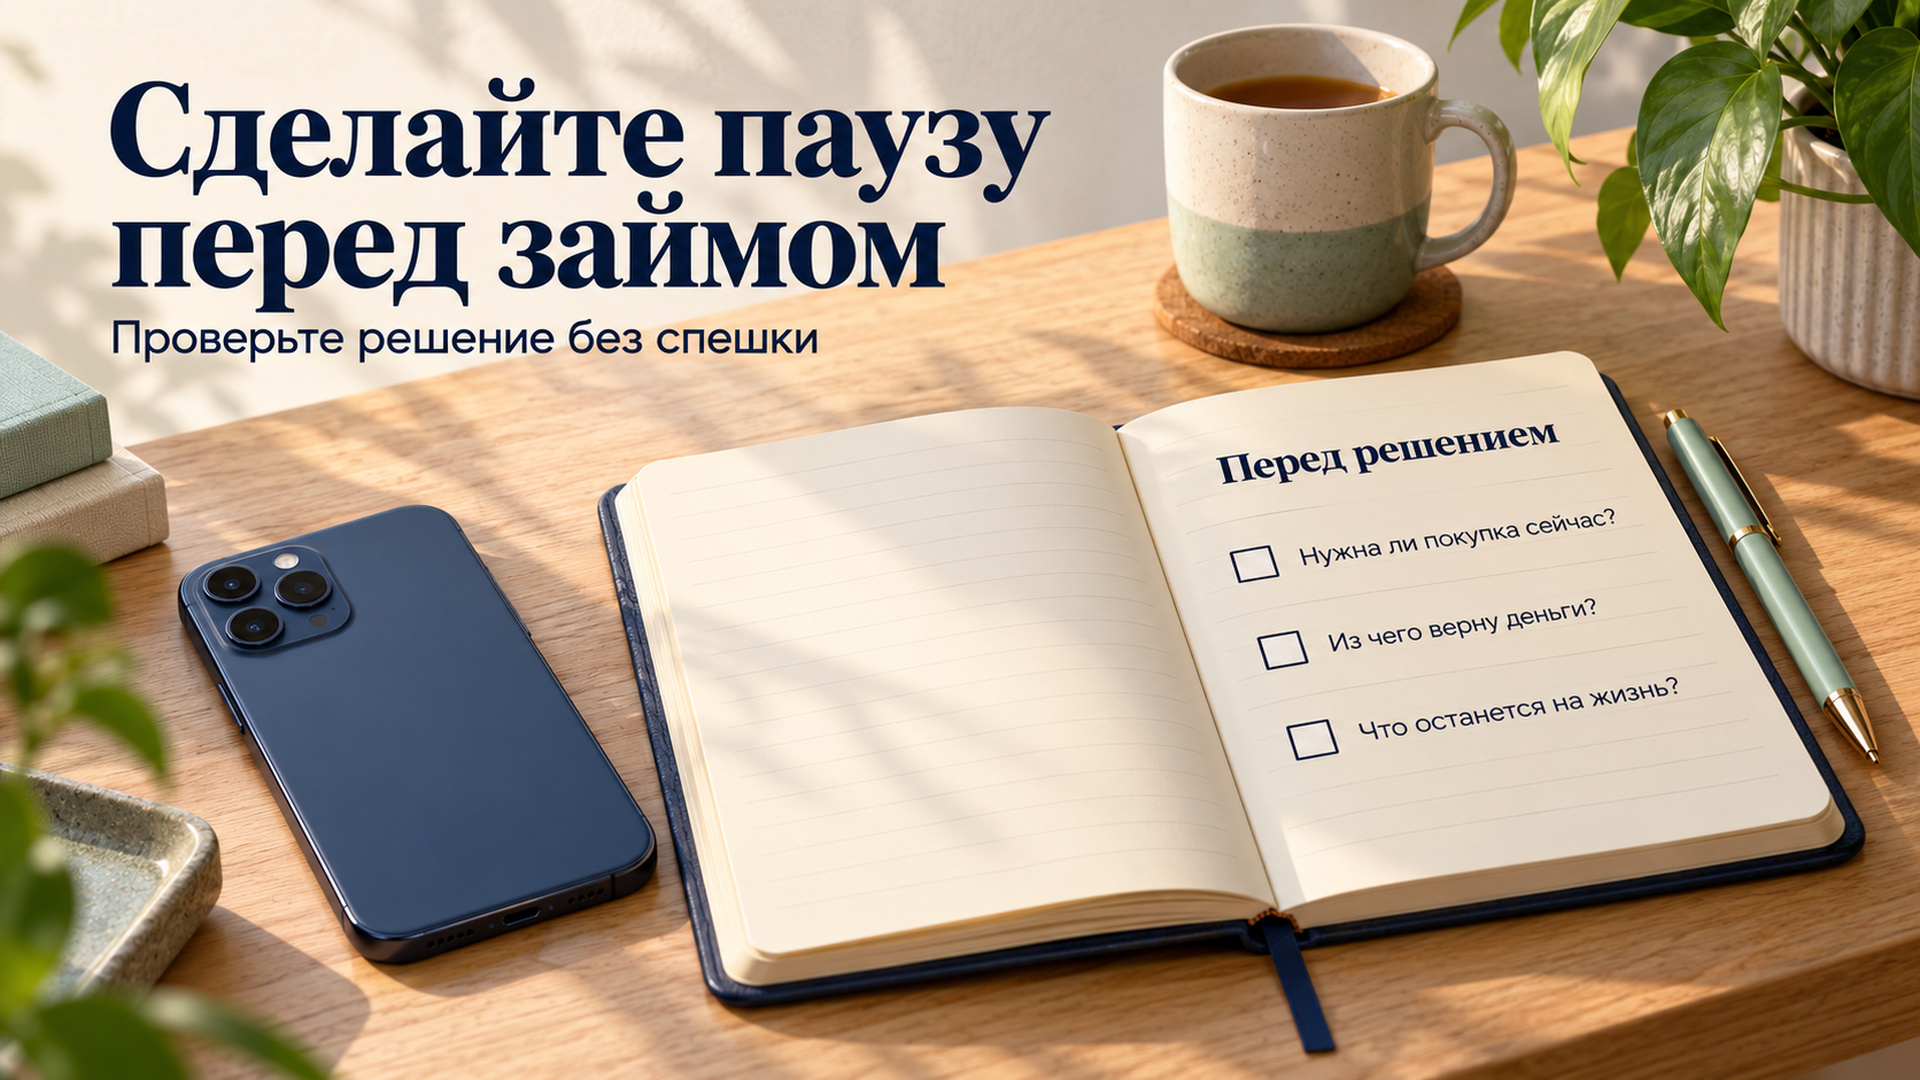
Знать о психологических ловушках полезно, но в момент усталости или сильного желания одной осведомлённости может не хватить. Поэтому лучше заранее установить несколько простых правил:
- Для необязательной покупки делать паузу перед оформлением займа.
- Проверять общую сумму платежей по всем договорам, а не только новый взнос.
- Не включать неподтверждённые поступления в основной источник возврата.
- Отключить рекламные уведомления, если они регулярно подталкивают к незапланированным тратам.
- Заранее определить сумму, выше которой покупку нужно обсуждать с тем, с кем вы ведёте общий бюджет.
Правила должны помогать принимать решение, а не превращаться в запрет на любые удовольствия. Если бюджет позволяет, небольшая заранее предусмотренная сумма на приятные покупки может быть устойчивее, чем постоянное обещание больше ничего не тратить.
Когда долги уже есть, полезно отдельно заниматься финансовыми действиями и причинами повторяющихся решений. Список обязательств и переговоры с кредиторами помогают изменить выплаты. Работа с привычками помогает понять, почему человек снова занимает, хотя собирался остановиться.
Если покупки трудно контролировать, а тревога и стыд мешают спать, работать или общаться, можно обратиться к специалисту по психическому здоровью. Такая помощь не заменяет расчёта задолженности, но позволяет разбираться с эмоциональной стороной ситуации.
Способность вернуть деньги проверяется конкретным бюджетом. Перед новым обязательством стоит увидеть не только желаемую покупку, но и обычный день после очередного платежа: хватит ли средств на жильё, продукты, дорогу и необходимые расходы. Чем яснее эта картина, тем меньше места остаётся для надежды, что будущий доход как-нибудь покроет сегодняшнее решение.