Дата платежа записана в календаре, деньги на карте есть. Кажется, всё готово. Но в назначенный день может выясниться, что средства лежат на другом счёте, сумма после изменения графика стала иной, а привычная карта больше не подключена к автоплатежу.
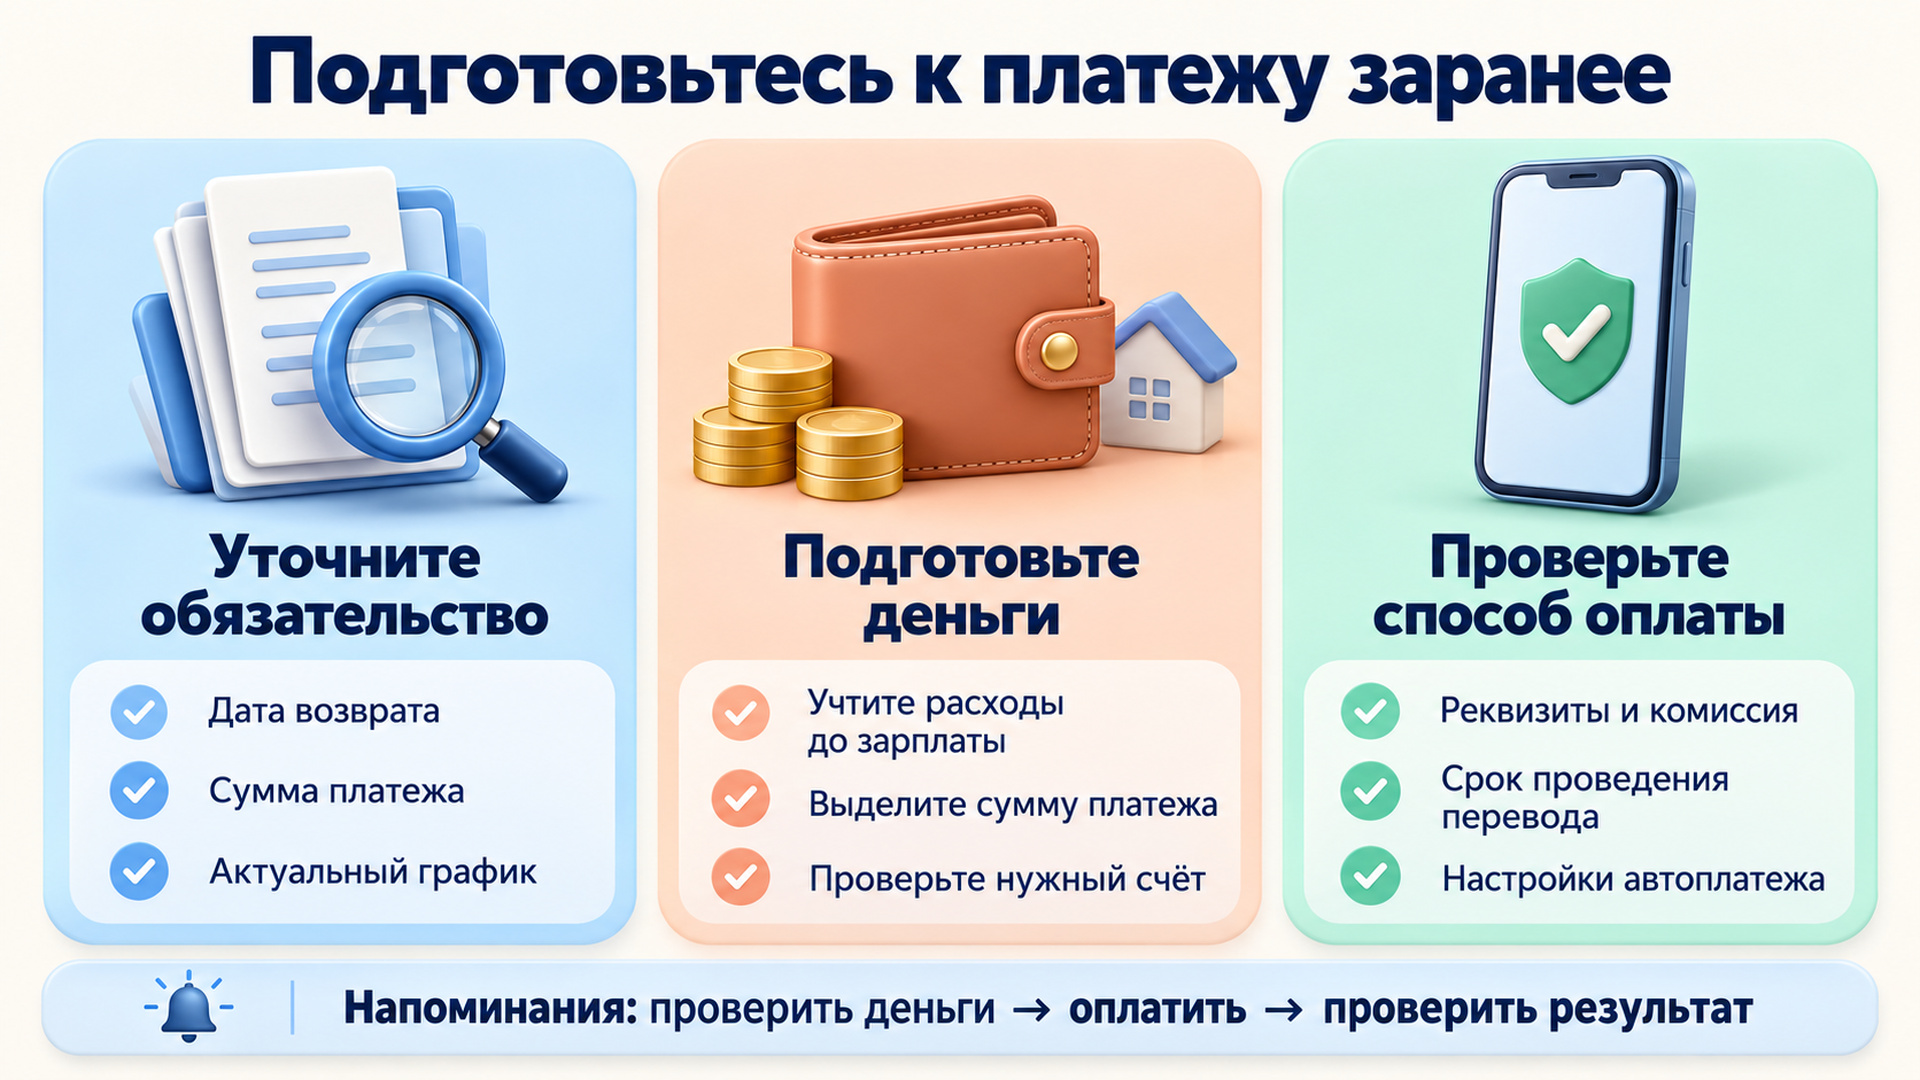
Подготовка к оплате состоит из нескольких отдельных задач: уточнить обязательство, выделить деньги, проверить способ перевода и сохранить подтверждение результата. Если распределить эти действия по времени, не придётся решать всё в последний вечер.
Сначала уточните, какой именно платёж предстоит
Откройте актуальный график платежей и найдите ближайшую дату. Для займа с единовременным возвратом проверьте всю сумму к погашению, включая проценты. Для кредита с регулярными взносами уточните размер очередного платежа.
В личном кабинете могут одновременно отображаться несколько сумм: остаток основного долга, обязательный взнос, задолженность на сегодня и расчёт для полного досрочного погашения. Они отвечают на разные вопросы. Не стоит выбирать цифру только потому, что она выделена крупнее остальных.
Особенно внимательно проверьте сведения, если недавно были:
- частичное досрочное погашение;
- перенос даты или изменение срока договора;
- реструктуризация либо кредитные каникулы;
- дополнительный перевод, назначение которого осталось непонятным.
После таких событий старый график и прежние напоминания могут уже не соответствовать действующим условиям. Сохраните актуальные документы и выясните причину расхождений, если сумма в приложении отличается от указанной в графике.
Разделите дату возврата и день подготовки денег
Дата платежа показывает, когда нужно исполнить обязательство. День, в который вы начинаете готовиться к оплате, лучше назначить раньше.
Удобно отметить в календаре три события. Первое — проверить сумму и наличие денег. Второе — провести необходимые действия для оплаты. Третье — убедиться, что обязательство исполнено.
Интервалы зависят от срока займа и выбранного способа погашения. Если договор заключён на месяц, первую проверку можно сделать примерно за неделю. Если деньги взяты на несколько дней, готовиться к возврату стоит сразу после получения.
Необязательно устанавливать одинаковые напоминания для всех договоров. Например, по одному кредиту достаточно заранее пополнить обслуживающий счёт, а по другому обязательству нужно самостоятельно оформить перевод и указать номер договора.
После изменения даты платежа обновите календарь. Иначе старое уведомление может прийти слишком поздно или побудить повторно выполнить уже ненужное действие.
Посчитайте, какая сумма действительно доступна
Остаток на карте не всегда равен свободным деньгам. До следующего дохода из него могут потребоваться средства на продукты, транспорт, лекарства и другие обязательные расходы.
Допустим, через пять дней предстоит внести 9 600 рублей. Сейчас на счёте находится 14 000 рублей, но до следующего поступления понадобится ещё 5 000 рублей на жизнь. Для погашения доступны 9 000 рублей. Недостающие 600 рублей лучше обнаружить заранее, пока есть время пересмотреть необязательные траты.
Если денег достаточно, выделите сумму платежа сразу. Можно вести отдельную запись в бюджете или держать средства на отдельном счёте с быстрым доступом. Главное, чтобы к моменту оплаты они оказались там, откуда будет проведена операция.
Не рассчитывайте на поступление, срок которого пока неизвестен. Возможная премия или оплата незавершённого заказа не заменяют подготовленную сумму. Если возврат зависит от таких денег, нужно заранее оценить, что произойдёт при задержке.
Проверьте способ оплаты до последнего дня
Заранее выясните, как именно проводится погашение: через личный кабинет, банковским переводом, автоматическим списанием или другим предусмотренным способом. Проверьте реквизиты, возможную комиссию, ограничения по сумме и время обработки операции.
Для потребительского кредита или займа должен быть предусмотрен бесплатный способ исполнения обязательства. Однако это не означает, что любой выбранный перевод будет бесплатным: у банка отправителя или платёжного сервиса могут действовать свои тарифы. Уточните доступный вариант в договоре или у кредитора.
Если способ предполагает обработку в течение нескольких рабочих дней, учтите это при планировании. Также посмотрите, не приходятся ли на нужный период выходные или праздники. При вопросах о дате исполнения обязательства лучше получить разъяснение заранее.
Полезно знать и запасной способ оплаты. Он пригодится, если приложение временно недоступно или привычная карта заблокирована. Контакты поддержки и реквизиты можно сохранить вместе с договором, чтобы не искать их в спешке.
Для входа используйте официальный сайт или приложение. Если перед оплатой приходит сообщение с новыми реквизитами, проверьте информацию через известный канал связи с кредитором.
Накануне убедитесь, что деньги находятся на нужном счёте
При автоматическом списании недостаточно иметь нужную сумму где-то в банковском приложении. Средства должны быть доступны именно на том счёте или карте, которые участвуют в операции.
Например, деньги могут находиться на накопительном счёте, а автоплатёж настроен на дебетовую карту. Пока вы не переведёте их между счетами, списание может не состояться.
Перед оплатой проверьте:
- актуальна ли привязанная карта после перевыпуска;
- достаточно ли доступного остатка с учётом возможной комиссии;
- нет ли ограничений на операции;
- не запланированы ли другие списания с тех же средств;
- требуется ли подтверждение платежа с вашей стороны.
Если вы оплатили обязательство вручную при подключённом автоплатеже, уточните, как сервис учитывает такой перевод. Это поможет избежать повторного списания или ошибочного ожидания, что автоматическая операция больше не нужна.
При этом отключать автоплатёж наугад тоже не стоит. Сначала нужно понять, каким способом будет исполнено ближайшее обязательство.
Если дата неудобна, обсудите изменение заранее
Бывает, что регулярный платёж назначен на 10-е число, а зарплата поступает 15-го. В такой ситуации можно заранее откладывать деньги из предыдущего дохода или узнать у кредитора, разрешено ли изменить дату платежа.
Возможность переноса зависит от условий договора и порядка работы организации. При обращении уточните, с какого месяца начнут действовать изменения и как они повлияют на ближайший взнос.
Особого внимания требует переходный период. Между двумя платежами может стать больше или меньше дней, поэтому нужно проверить начисление процентов, сумму следующего взноса и новый график целиком.
Изменение даты не всегда означает отсрочку текущего платежа. Если заявка ещё рассматривается, нельзя самостоятельно считать, что деньги разрешено внести позже. Ориентируйтесь на подтверждённые условия и сохраните документы об изменениях.
Также различайте неудобную дату и нехватку средств. Если денег не хватает даже после получения зарплаты, перенос на несколько дней не устранит дефицит бюджета.
Не смешивайте подготовку к платежу с досрочным погашением
Раннее пополнение счёта и досрочное погашение могут быть разными действиями. В первом случае средства просто ожидают планового списания. Во втором они направляются на уменьшение задолженности раньше установленного срока по предусмотренной процедуре.
Если хотите внести больше обязательной суммы, выясните, нужно ли отдельно оформить досрочный платёж. Проверьте дату операции и порядок расчёта процентов.
После частичного досрочного погашения посмотрите обновлённый график. Дополнительный перевод не обязательно отменяет ближайший регулярный взнос. Не стоит расходовать подготовленные для него деньги, пока не понятно, как изменилось обязательство.
Для полного возврата запросите расчёт на конкретную дату. Сумма, которая была верна несколько дней назад, может уже не подходить для окончательного закрытия долга.
В день оплаты проверьте исполнение операции
Перед подтверждением перевода ещё раз сверьте получателя, реквизиты, сумму и назначение платежа. Если договоров несколько, особенно важно правильно указать, по какому из них вы вносите деньги.
После отправки посмотрите статус операции. Созданное поручение, платёж в обработке и исполненный перевод обозначают разные этапы. Сохраните документ, подтверждающий результат, а не только экран с введёнными реквизитами.
При этом задержка обновления личного кабинета кредитора сама по себе не означает просрочку. Банк России разъясняет: при безналичных расчётах момент исполнения обязательства связан с подтверждением его исполнения обслуживающей заемщика кредитной организацией.
Если информация у банка и кредитора расходится, передайте в поддержку платёжный документ и запросите проверку. Не нужно сразу повторять перевод только потому, что статус в личном кабинете ещё не изменился.
Если денег не хватает, используйте оставшееся время для обращения
Подготовка полезна в том числе тем, что позволяет раньше заметить проблему. Если уже понятно, что всю сумму внести не получится, свяжитесь с кредитором до установленной даты.
Сообщите, сколько средств доступно сейчас, когда ожидается следующее поступление и почему возникла нехватка. Конкретные сведения помогут обсудить возможные варианты изменения условий.
Не принимайте отправленную просьбу за предоставленную отсрочку. Нужно выяснить результат рассмотрения, дату начала изменений и обязательства, которые сохраняются. Частичная оплата также сама по себе не переносит срок возврата оставшейся суммы.
После очередного платежа завершите подготовку к следующему: сохраните подтверждение, проверьте новый остаток и обновите напоминания. Тогда каждый месяц не придётся заново восстанавливать информацию. Дата, сумма, источник денег и порядок оплаты уже будут известны, а отклонения от плана получится заметить заранее.