Направлять на погашение долгов треть зарплаты может быть посильно для одного человека и слишком тяжело для другого. Всё зависит от того, сколько остаётся после платежей и какие расходы нужно покрыть из этой суммы. Даже одинаковый доход не означает одинаковые возможности: один живёт в собственной квартире, другой оплачивает аренду и содержит детей.
Поэтому подходящую долю дохода лучше определять через бюджет в рублях. Сначала нужно оставить деньги на необходимые расходы, учесть ближайшие обязательства и запас на непредвиденные траты. Только после этого станет понятно, сколько можно регулярно отдавать кредиторам и есть ли средства для досрочного погашения.
Почему универсального процента недостаточно
Правило направлять на долги определённую часть зарплаты удобно своей простотой. Однако само по себе оно не показывает, хватит ли оставшихся денег на жизнь.
Предположим, два человека тратят на кредитные платежи по 30% дохода. Первый получает 50 000 рублей и отдаёт 15 000 рублей. У него остаётся 35 000 рублей. Второй получает 150 000 рублей и перечисляет кредиторам 45 000 рублей. Его остаток составляет 105 000 рублей.
Процент одинаковый, но возможности оплачивать жильё, продукты и непредвиденные расходы отличаются. При этом у второго человека могут быть иждивенцы или значительные затраты на лечение, из-за которых даже такой остаток окажется недостаточным.
Долю дохода полезно использовать для наблюдения за изменениями. Если раньше на платежи уходило 20%, а теперь 40%, нужно выяснить причину: увеличилась задолженность, снизился заработок или совпали несколько крупных выплат. Но процент не заменяет проверку конкретных расходов.
Что означает показатель долговой нагрузки
Банки и микрофинансовые организации рассчитывают показатель долговой нагрузки, или ПДН. В его основе лежит отношение суммы среднемесячных платежей по всем кредитам и займам к среднемесячному доходу заемщика. При расчёте учитывают и новое обязательство. Если полученное значение превышает 50%, кредитор должен письменно предупредить заемщика о соответствующих рисках.
Однако из этого не следует, что направлять на погашение ровно половину дохода безопасно. Порог предупреждения не является рекомендацией для семейного бюджета.
Для собственной оценки можно разделить все предстоящие долговые платежи за месяц на доступный доход за тот же период и умножить результат на 100%. Например, 18 000 рублей при доходе 60 000 рублей составляют 30%.
Такой домашний расчёт может отличаться от ПДН кредитора: организация использует установленную методику определения доходов и платежей. В личном плане важнее учесть деньги, которыми вы действительно располагаете, и расходы, которые предстоят именно вашей семье.
Определите доход, на который можно рассчитывать
Начните с суммы после налогов. Если зарплата указана до удержания НДФЛ, её нельзя целиком включать в бюджет. При этом действующие удержания в счёт долгов нужно учитывать последовательно: либо включить их в общую сумму выплат, либо вычесть из доступного дохода. Повторно вычитать одни и те же деньги не следует.
Отдельно оцените каждый источник поступлений. Фиксированная зарплата, доход от постоянных заказчиков и разовая премия отличаются по надёжности. Ожидаемую подработку лучше не считать основой обязательного платежа, пока не понятны сумма и срок оплаты.
При нерегулярном заработке посмотрите на поступления за несколько месяцев, включая менее удачные. Среднее значение помогает увидеть общий уровень дохода, но способно скрыть месяцы, когда денег заметно меньше. Для них нужен отдельный запас или более осторожный размер дополнительных выплат.
Не включайте в доход новые кредиты, переводы между собственными счетами и возврат денег за отменённую покупку. Они увеличивают остаток на карте, но не означают, что вы стали больше зарабатывать.
Если бюджет общий, считайте доходы и расходы семьи в одном масштабе. Нельзя включить в расчёт зарплату партнёра и одновременно не учитывать его обязательства и необходимые траты.
Рассчитайте доступную сумму в рублях
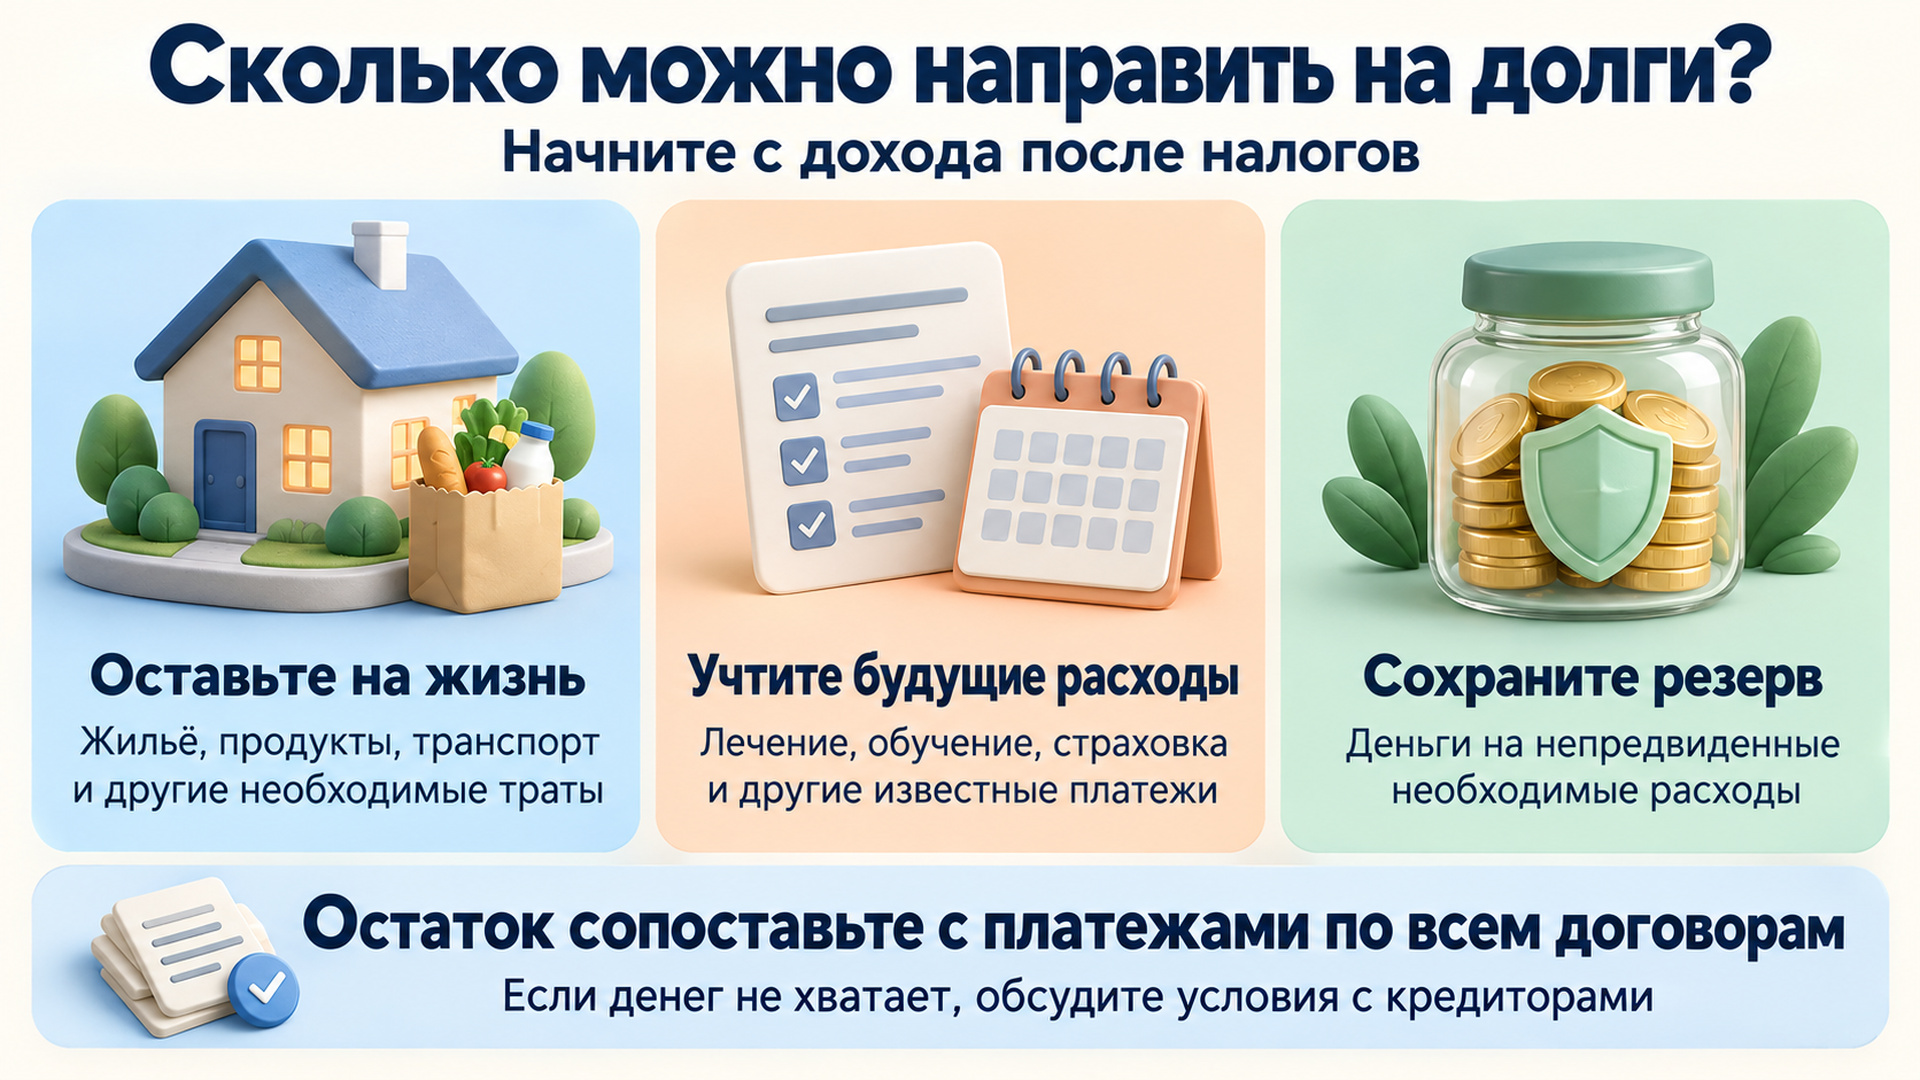
Из дохода нужно вычесть расходы, которые сохранятся независимо от желания быстрее погасить задолженность. Для этого полезно проверить:
- жильё, коммунальные услуги, питание и транспорт;
- лекарства, лечение, содержание детей и другие необходимые траты;
- известные нерегулярные платежи, например страховку или обучение;
- сумму, которую нужно сохранить на непредвиденные расходы.
Долговые платежи на этом этапе учитывайте отдельно, чтобы затем сопоставить их с полученным остатком.
Допустим, ежемесячный доход составляет 80 000 рублей. На обычные необходимые расходы уходит 47 000 рублей. Ещё 5 000 рублей откладываются на предстоящие нерегулярные платежи, а 4 000 рублей остаются в резерве.
Для погашения долгов доступны:
80 000 − 47 000 − 5 000 − 4 000 = 24 000 рублей.
Это 30% дохода. Если обязательные выплаты по договорам составляют 18 000 рублей, дополнительно можно направлять на погашение до 6 000 рублей при сохранении остальных условий.
Если же кредиторам необходимо перечислять 27 000 рублей, расчёт показывает дефицит в 3 000 рублей. Он не исчезает от того, что доля выплат выглядит привычной или банк ранее одобрил такую нагрузку.
Полученный остаток также стоит проверить по фактическим расходам. Если каждый месяц приходится превышать запланированный бюджет на продукты или транспорт, сумма для погашения завышена.
Разделяйте обязательные и дополнительные выплаты
У заемщика есть две разные задачи: вовремя выполнять условия договора и по возможности сокращать долг быстрее. Деньги для них распределяются по-разному.
Обязательный платёж определяется договором и действующим графиком. Если личный расчёт показывает, что комфортно отдавать меньше, это само по себе не меняет обязательство. Нужно обратиться к кредитору и обсудить возможное изменение условий.
Дополнительная выплата зависит от свободных средств. В месяц с крупными необходимыми расходами её можно уменьшить или отложить, сохранив обязательные взносы. При более высоком доходе сумму досрочного погашения можно увеличить.
Например, человек обычно направляет на долги 24 000 рублей, из которых 18 000 рублей обязательны. Если в следующем месяце потребуется 4 000 рублей на лечение, дополнительные выплаты можно сократить с 6 000 до 2 000 рублей. Такой подход устойчивее, чем перечислить всю запланированную сумму, а затем занимать на лекарства.
Перед досрочным погашением уточните процедуру и проверьте новый график после операции. Дополнительный перевод не следует автоматически считать заменой следующего обязательного платежа.
Учитывайте даты, особенно по краткосрочным займам
Месячная доля выплат может выглядеть приемлемой, хотя к нужной дате денег не окажется. Это особенно важно, когда доход поступает частями, а заём возвращается одним платежом.
Допустим, за месяц ожидается 60 000 рублей, а вернуть нужно 12 000 рублей. Нагрузка составляет 20%. Но если срок возврата наступает 15-го числа, а основное поступление запланировано на 25-е, одного расчёта процентов недостаточно.
Нужно проверить, сколько собственных денег будет доступно до даты оплаты. Будущая зарплата не покрывает уже наступившее обязательство, если нет средств, которыми можно воспользоваться раньше.
Для займа с единовременным возвратом учитывайте всю сумму к погашению, включая проценты. Делить её на несколько месяцев удобно только в собственном плане накопления, если до срока действительно остаётся столько времени. Условия договора от такого деления не меняются.
При нескольких обязательствах составьте общий календарь. Он покажет недели, на которые приходится наибольшая нагрузка, и поможет заранее распределить поступления.
Не направляйте весь запас на ускоренное погашение
Желание быстрее избавиться от долгов понятно: меньше обязательств, меньше расходов на проценты. Но перечисление всех доступных денег может оставить человека без средств на ближайшую необходимую покупку.
Размер резерва зависит от обстоятельств. При стабильной зарплате и небольших обязательных расходах потребность в запасе одна. При нерегулярной работе, наличии детей и предстоящем лечении она другая.
Полезно проверить решение на простом сценарии: если после дополнительного платежа возникнет обычный для вашей семьи незапланированный расход, придётся ли снова занимать? Если да, сумма досрочного погашения, возможно, слишком велика.
Разовую премию также стоит распределять после проверки ближайших затрат. Можно направить часть на долг, а часть сохранить на известный расход. Необязательно устанавливать одинаковый процент для зарплаты, премии и денег от продажи ненужной вещи: у этих поступлений разная роль в бюджете.
Не путайте посильный платёж с пределом удержаний
При взыскании долгов действуют отдельные правовые правила. По общему правилу из заработной платы и иных доходов должника по исполнительным документам может удерживаться не более 50%. Для некоторых требований, включая алименты на несовершеннолетних детей, установлен предел до 70%.
Эти ограничения относятся к принудительному исполнению обязательств. Использовать их как ориентир для добровольного планирования расходов не стоит.
Также из них не следует, что можно самостоятельно уменьшить предусмотренный договором платёж до половины зарплаты. Порядок взыскания и условия обычного погашения кредита регулируют разные ситуации.
Если удержания уже производятся, планировать остальные расходы нужно с учётом их фактического размера. Вопросы о законности удержаний, защищённых выплатах и сохранении средств на жизнь следует разбирать отдельно по документам конкретного исполнительного производства.
Когда нужно пересматривать нагрузку
Повод для пересмотра возникает ещё до просрочки. Например, после платежей регулярно не хватает на продукты, необходимые покупки оплачиваются кредитной картой, резерв постоянно сокращается или вернуть долг удаётся только за счёт нового займа.
Сначала проверьте расчёт. Возможно, в нём пропущены расходы или, наоборот, временная крупная трата ошибочно принята за постоянную. Затем определите, какие изменения реально доступны: сокращение необязательных покупок, дополнительный заработок или уменьшение добровольных досрочных выплат.
Если даже обязательные платежи не помещаются в бюджет, стоит заранее обратиться к кредитору. Реструктуризация кредита или другой согласованный порядок выплат могут изменить нагрузку, но нужно оценить новый срок, график и общую стоимость. Одного обращения недостаточно, чтобы считать прежние условия отменёнными.
Подходящая доля дохода получается в конце расчёта. Сначала вы определяете необходимые расходы и доступные средства, затем проверяете обязательства и даты. Сумма, которую удаётся регулярно вносить без новых долгов и нехватки денег на жизнь, даёт более полезный ориентир, чем любой заранее выбранный процент.